DestacadosNotas MinerasNoticias
La minería del cobre eleva su factura energética pese al avance de las energías renovables
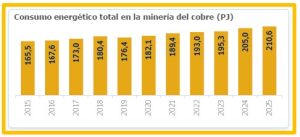
- El último informe de Cochilco muestra que en 2025 el sector consumió 210,6 petajoules, un 27,3% más que una década antes, mientras la producción de cobre fino retrocedió. La electricidad renovable gana terreno, pero el diésel de los grandes camiones sigue siendo el principal nudo de la descarbonización.
 La transición energética de la minería chilena del cobre avanza a dos velocidades. Por una parte, las compañías han acelerado la contratación de electricidad acreditada como renovable y han reducido con ello las emisiones indirectas de procesos intensivos en energía, como la molienda. Por otra, las operaciones necesitan cada vez más energía para sostener una producción que no crece al mismo ritmo y continúan dependiendo del diésel para mover gigantescos volúmenes de mineral y lastre. Esa tensión atraviesa el informe Consumo de energía en la minería del cobre. Actualización al año 2025, publicado por la Comisión Chilena del Cobre (Cochilco) en septiembre de 2026.
MÁS ENERGÍA PARA MENOS COBRE
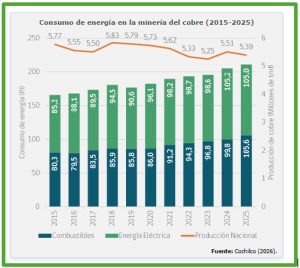 En 2025, el consumo energético de la minería del cobre llegó a 210,6 petajoules (PJ), un 27,3% por encima del nivel de 2015. En esos mismos diez años, la producción de cobre fino bajó desde 5,77 millones hasta 5,39 millones de toneladas. El contraste se expresa en la intensidad energética: el sector requirió 39,1 gigajoules (GJ) por cada tonelada de cobre fino producida, un aumento de 36% en la década. Como referencia de su peso en el sistema nacional, la actividad minera representó el 14,8% del consumo energético del país en 2024.
Cochilco advierte, sin embargo, que este incremento no puede leerse automáticamente como una pérdida de eficiencia operacional. Detrás hay transformaciones geológicas y productivas difíciles de eludir: las leyes del mineral son menores y obligan a procesar más roca para recuperar la misma cantidad de cobre; las minas a rajo abierto deben retirar más lastre; crece el tratamiento de sulfuros, intensivo en molienda y concentración; y los yacimientos más profundos elevan las necesidades de ventilación, bombeo, fortificación y transporte. La presión energética, por tanto, refleja tanto el desempeño de las faenas como las condiciones estructurales en que hoy se extrae el metal.
EL RAJO ABIERTO Y LA CONCENTRACIÓN DOMINAN LA DEMANDA
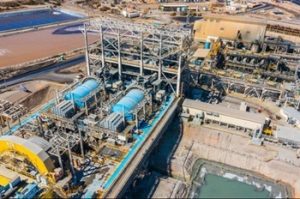
La mayor parte del gasto energético se concentra en dos etapas. La minería a rajo abierto absorbió 92,7 PJ en 2025, equivalentes al 44% del total sectorial. Su demanda depende casi por completo de combustibles, sobre todo del diésel utilizado por los camiones de extracción para trasladar mineral y lastre. Por escala, autonomía y exigencias operacionales, sustituir esas flotas constituye uno de los retos tecnológicos y ambientales más complejos de la industria.
Las plantas concentradoras ocuparon el segundo lugar, con 58,8 PJ, el 28% del consumo total. Allí la situación es distinta: cerca del 98% de la energía utilizada corresponde a electricidad y la molienda es la operación más demandante. Esa configuración convierte al suministro renovable en una vía directa para reducir emisiones asociadas. En conjunto, el rajo abierto y las concentradoras explican cerca de tres cuartas partes de toda la energía consumida por la minería del cobre.
UNA MATRIZ ELÉCTRICA MÁS LIMPIA, PERO INSUFICIENTE
 El cambio más visible de los últimos años está en la electricidad. La proporción acreditada como proveniente de fuentes renovables subió desde 45,1% en 2022 hasta 80,1% en 2025. En términos de energía contratada, la demanda renovable pasó de 44,6 PJ a 84,1 PJ en ese lapso. El avance reduce las emisiones indirectas de operaciones electrificadas y beneficia especialmente a las concentradoras.
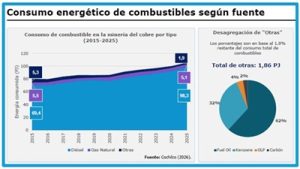
Pero la contratación de electricidad limpia no resuelve por sí sola la huella climática de la industria. En 2025, y por primera vez en la serie analizada, los combustibles superaron levemente al consumo eléctrico: 105,6 PJ frente a 105,0 PJ. El diésel representó el 93% de los combustibles, una participación mayor que el 87% registrado en 2015. Además de sostener emisiones directas, esta dependencia expone a las compañías a la volatilidad del precio del petróleo y a riesgos de abastecimiento.
EL AGUA DE MAR Y UNA NUEVA PRESIÓN SOBRE LA RED

La búsqueda de seguridad hídrica abre otro frente energético. El uso de agua de mar fue el proceso de mayor crecimiento de la década: su consumo de energía aumentó desde 2,2 PJ en 2015 hasta 12,4 PJ en 2025, es decir, se multiplicó por 5,6. En paralelo, el volumen de agua utilizado creció 3,6 veces y las operaciones que recurrieron a este recurso pasaron de siete a quince.
El costo no se explica únicamente por la desalinización. Gran parte de la electricidad se destina a impulsar el agua desde la costa hasta faenas ubicadas a gran distancia y altura. De este modo, una solución que reduce la presión sobre las fuentes continentales incrementa simultáneamente la demanda eléctrica y exige nueva infraestructura. El informe instala así una relación inseparable entre planificación hídrica y energética.
PROCESOS EN RETIRADA Y GESTIÓN EN CONSOLIDACIÓN
 No todos los procesos aumentaron su demanda. En hidrometalurgia, el consumo eléctrico disminuyó cerca de 20% en diez años, en línea con la menor cantidad de mineral procesado por esa vía y con el agotamiento gradual de las reservas de óxidos. La fundición también redujo su consumo, junto con la caída del concentrado procesado y las restricciones de capacidad existentes en el país. Cochilco recalca que estos descensos no equivalen necesariamente a mejoras de eficiencia: también reflejan menor actividad y cambios en la composición mineralógica de los yacimientos.
En el plano de la gestión, la implementación de Sistemas de Gestión de la Energía (SGE), establecidos para los grandes consumidores por la Ley N.º 21.305, muestra un alto nivel de cobertura. Al cierre de 2024, el 98% de las operaciones sujetas a la normativa ya contaba con estos sistemas. El paso siguiente es convertir su presencia formal en mejoras operacionales sostenidas y cerrar las brechas que persisten, especialmente en la mediana minería.
LA PRUEBA DECISIVA ESTÁ EN LOS CAMIONES
 La electromovilidad comienza a abrirse paso en ámbitos acotados. Varias operaciones han incorporado buses eléctricos para trasladar trabajadores y existen iniciativas para electrificar equipos en minería subterránea. Sin embargo, el reemplazo masivo de los camiones diésel en los rajos abiertos continúa siendo la prueba decisiva. Mientras esa tecnología no alcance escala, confiabilidad y condiciones económicas compatibles con la operación minera, una porción sustantiva de las emisiones directas permanecerá amarrada al combustible fósil.
El diagnóstico de Cochilco conduce a una agenda de prioridades: acelerar la descarbonización del transporte minero; elevar la eficiencia en el rajo abierto y la concentración; integrar la planificación energética con la hídrica; consolidar los SGE como herramientas de mejora real; y aprovechar la electricidad renovable allí donde sustituir combustibles sea técnica y operacionalmente viable. No se trata solo de cambiar el origen de la energía, sino de administrar una demanda que seguirá presionada por minerales de menor ley, más sulfuros, yacimientos profundos y mayores necesidades de agua.
 La conclusión es doble. La minería chilena ha logrado una transformación rápida de su abastecimiento eléctrico y dispone de una oportunidad concreta para seguir reduciendo emisiones en los procesos electrificados. Al mismo tiempo, el aumento de la intensidad energética y la centralidad del diésel muestran que la fase más difícil de la transición recién comienza.
El desafío será producir el cobre que demanda la economía global con una matriz no solo más limpia, sino también capaz de responder a condiciones mineras cada vez más exigentes.
Fuente: Comisión Chilena del Cobre (Cochilco), Consumo de energía en la minería del cobre. Actualización al año 2025, informe DEPP 20/2026, septiembre de 2026. Se puede revisar en el siguiente enlace: