DestacadosNotas MinerasNoticias
Cochilco proyecta déficit mundial de litio en 2026: la demanda de la IA y los sistemas BESS toman el relevo de la electromovilidad
- El organismo prevé un déficit de 79 mil toneladas de carbonato de litio equivalente (LCE) al cierre de este año. Si bien los vehículos eléctricos seguirán liderando el consumo, el mayor dinamismo provendrá de los sistemas de almacenamiento de energía (BESS), impulsados por la expansión de la inteligencia artificial, los centros de datos y la transición hacia energías renovables, configurando un nuevo ciclo para la industria.
 El mercado mundial del litio comienza a mostrar un cambio de paradigma. Después de varios años en que la electromovilidad concentró prácticamente toda la atención de inversionistas y productores, un nuevo factor empieza a modificar la ecuación: la explosiva expansión de la inteligencia artificial y la necesidad de almacenar crecientes volúmenes de energía para alimentar centros de datos y respaldar la incorporación de energías renovables.
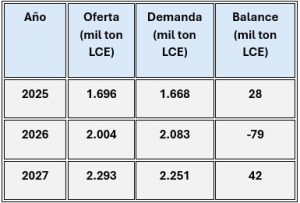
Ese es uno de los principales mensajes que deja el informe «Mercado del Litio: Desarrollo y Proyecciones», elaborado por la Comisión Chilena del Cobre (Cochilco), el cual anticipa que el mercado mundial volverá a registrar un déficit de 79 mil toneladas de carbonato de litio equivalente (LCE) durante 2026, producto de una demanda que continúa creciendo más rápido que la oferta. Mientras el consumo alcanzaría 2,083 millones de toneladas, la producción llegaría a 2,004 millones, configurando un escenario de mayor estrechez para el mercado.
La proyección representa un giro respecto del exceso de oferta que predominó en años anteriores y explica, en parte, la recuperación que han experimentado los precios internacionales del mineral durante 2026.
LA DEMANDA CAMBIA DE EJE
 Aunque los vehículos eléctricos seguirán siendo el principal consumidor de litio, concentrando el 57,5% de la demanda mundial, Cochilco identifica una transformación relevante: el mayor dinamismo provendrá de los sistemas de almacenamiento de energía mediante baterías (BESS), cuya participación aumentará hasta el 32% del consumo global.
Detrás de ese crecimiento aparecen dos tendencias estructurales. Por una parte, la acelerada construcción de centros de datos destinados a inteligencia artificial, cuya elevada demanda eléctrica obliga a incorporar grandes sistemas de respaldo energético. Por otra, la masificación de parques solares y eólicos, cuya naturaleza intermitente requiere soluciones de almacenamiento capaces de estabilizar las redes eléctricas.
El informe estima que la demanda de litio destinada a BESS crecerá entre 31% y 33% durante 2026 y 2027, transformándose en el segmento de mayor expansión del mercado y diversificando la matriz de consumo del mineral.
Para la industria, ello significa que el futuro del litio dependerá cada vez menos exclusivamente de la venta de automóviles eléctricos y más de una transición energética que incorpora infraestructura digital, redes eléctricas inteligentes y almacenamiento estacionario.
LA ELECTROMOVILIDAD SIGUE CRECIENDO, PERO PIERDE VELOCIDAD
El estudio también muestra una maduración del negocio de los vehículos eléctricos.
Las ventas mundiales continuarán creciendo y llegarían a 26,5 millones de unidades en 2027, pero el ritmo de expansión comienza a moderarse, especialmente en China, donde el retiro gradual de subsidios y beneficios tributarios ha reducido el crecimiento del mercado interno. Sin embargo, el país continúa fortaleciendo sus exportaciones, compensando parcialmente esa desaceleración.
En otras palabras, no existe una caída estructural de la electromovilidad, sino una normalización de su crecimiento tras años de fuerte expansión. Lo relevante es que aparecen nuevos consumidores de litio con una velocidad de crecimiento incluso superior.
OFERTA AUMENTA, PERO PERSISTEN LOS CUELLOS DE BOTELLA
Del lado de la producción, Cochilco prevé un aumento significativo de la oferta global durante 2026 y 2027 gracias a la expansión de proyectos en Australia, Argentina, Chile, África y el crecimiento del reciclaje.
Sin embargo, diversos factores impedirán equilibrar completamente el mercado este año.
Entre ellos destacan las restricciones regulatorias en China y Zimbabue, mayores exigencias ambientales, retrasos en permisos y financiamiento para nuevos desarrollos, además de la concentración de la capacidad mundial de refinación en China, elemento que continúa siendo una vulnerabilidad para la cadena de suministro.
El organismo prevé que recién en 2027 el ingreso de nuevos proyectos permitirá retornar a un leve superávit mundial.
LOS PRECIOS RECUPERAN TRACCIÓN
La estrechez del mercado ya comienza a reflejarse en los precios. El carbonato de litio acumuló un incremento de 43% entre enero y septiembre de 2026, cerrando en torno a US$18.950 por tonelada. Cochilco proyecta un promedio cercano a US$19.000 durante el cuarto trimestre, mientras que para 2027 anticipa una moderación hacia US$18.500, consistente con la recuperación esperada de la oferta mundial.
CHILE ENFRENTA UNA OPORTUNIDAD, PERO TAMBIÉN UNA CARRERA COMPETITIVA
 Para Chile, el escenario combina oportunidades y desafíos. El país continuará como el tercer productor mundial, con cerca de 325 mil toneladas de LCE durante 2026, manteniendo una posición relevante dentro de una industria donde Australia seguirá liderando la producción y Argentina continúa acelerando la incorporación de nuevos proyectos. Al mismo tiempo, países africanos, particularmente Zimbabue y Nigeria, comienzan a ganar participación, modificando el mapa competitivo del suministro mundial.
En este contexto, la capacidad de Chile para mantener competitividad dependerá no sólo de sus recursos geológicos, sino también de la velocidad con que logre incorporar nuevos desarrollos productivos, reducir incertidumbres regulatorias y ampliar la cadena de valor.
IMPLICANCIAS PARA SQM, CODELCO Y RIO TINTO LITHIUM
Desde una perspectiva de mercado, el escenario descrito por Cochilco resulta especialmente relevante para los principales actores del litio en Chile.
Para SQM, un mercado nuevamente deficitario y con precios estabilizados en niveles superiores a los observados durante la crisis de sobreoferta mejora las perspectivas de ingresos y fortalece los incentivos para seguir desarrollando capacidad productiva y productos de mayor valor agregado.
En el caso de Codelco, que lidera junto al Estado la nueva estrategia nacional del litio y participa en el desarrollo de salares como Maricunga y Altoandinos, las proyecciones respaldan la necesidad de acelerar la incorporación de nuevos proyectos para aprovechar una demanda estructuralmente creciente durante la próxima década.
La irrupción de Rio Tinto Lithium como nuevo actor relevante en Chile añade un elemento adicional de competencia. La entrada de grandes compañías mineras internacionales refleja que el litio dejó de ser un mercado de nicho para transformarse en un mineral estratégico para la transición energética y la infraestructura digital, elevando la competencia por activos de alta calidad en América Latina.
MÁS ALLÁ DEL AUTOMÓVIL ELÉCTRICO
 Quizás la principal conclusión del informe de Cochilco es que el mercado del litio está dejando de depender exclusivamente de la electromovilidad.
La inteligencia artificial, la digitalización de la economía y el almacenamiento masivo de energía están configurando una segunda ola de demanda que probablemente será tan relevante como la protagonizada por los vehículos eléctricos durante la última década.
Para Chile, cuya industria busca recuperar liderazgo en inversiones y producción, el desafío ya no consiste únicamente en producir más litio, sino en hacerlo con mayor velocidad, sostenibilidad y capacidad de capturar valor en un mercado donde la competencia internacional se intensifica y las ventajas comparativas comienzan a redefinirse.