DestacadosNotas MinerasNoticias
Tarapacá busca consolidarse como el segundo gran polo minero de Chile, pero enfrenta el desafío de transformar su riqueza en desarrollo
- La región produce más del 11% del cobre nacional y concentra una de las mayores carteras de inversión minera del país. Sin embargo, su alta dependencia de dos grandes operaciones, el aumento de costos, la incertidumbre regulatoria y una baja participación en los beneficios del royalty mantienen abierto el debate sobre cómo convertir el liderazgo minero en mayor bienestar para sus habitantes.

Cuando se habla de minería en Chile, Antofagasta suele concentrar toda la atención. Sin embargo, existe otra región cuya relevancia estratégica crece año tras año y que hoy se posiciona como el segundo distrito cuprífero del país: Tarapacá.
Con una producción de 596 mil toneladas de cobre fino durante 2025, equivalente al 11,1% del total nacional, la región se mantiene como uno de los principales motores de la industria minera chilena, muy por encima de Atacama y Coquimbo. No obstante, detrás de esas cifras existe una realidad mucho más compleja.
El análisis elaborado por el presidente de la Cámara Minera de Chile y CEO de Metaproject Group, Manuel Viera Flores, sostiene que Tarapacá atraviesa una etapa decisiva. A pesar de su enorme potencial geológico y de concentrar la tercera mayor cartera de inversiones mineras del país, la región enfrenta una fuerte caída productiva, elevados costos operacionales y una creciente discusión respecto del verdadero impacto que la minería genera en el desarrollo regional.
UNA ECONOMÍA ALTAMENTE DEPENDIENTE DEL COBRE
La minería constituye cerca del 29% del Producto Interno Bruto regional, porcentaje inferior al de Antofagasta, donde supera el 50%, pero suficiente para marcar el ritmo completo de la economía regional.
La dependencia es evidente. Durante 2024 el crecimiento regional fue impulsado por la expansión de la producción cuprífera, mientras que en 2025 la caída en la extracción provocó una contracción del 8,3% del PIB, la mayor registrada entre todas las regiones del país.
Las exportaciones reflejan la misma realidad: cerca del 95% de los envíos al exterior provienen de la minería, siendo China el principal mercado de destino.
PRODUCCIÓN: EL PESO DE DOS GIGANTES
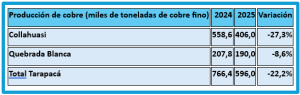 A diferencia de Antofagasta, donde existen numerosas grandes operaciones, Tarapacá depende casi exclusivamente de dos minas: Collahuasi y Quebrada Blanca.
Durante 2025 ambas explicaron prácticamente toda la producción regional.
La fuerte disminución se explica principalmente por la menor ley del mineral —es decir, una menor concentración de cobre en la roca extraída—, una menor recuperación metalúrgica y restricciones de agua durante parte del período.
El cierre definitivo de Cerro Colorado a fines de 2023 también redujo la capacidad productiva regional. No obstante, Quebrada Blanca comienza a mostrar señales de recuperación durante 2026, mientras Collahuasi proyecta aumentar nuevamente su producción a partir de 2027 gracias al acceso a minerales de mayor ley.
MÁS QUE COBRE: EL LIDERAZGO MUNDIAL DEL YODO

Aunque el cobre domina ampliamente la actividad económica, Tarapacá también ocupa una posición estratégica en minerales industriales.
La región alberga importantes operaciones de yodo, nitratos, molibdeno y sales, donde Chile mantiene liderazgo internacional gracias a empresas como SQM y Cosayach.
Estos productos representan cientos de millones de dólares en exportaciones y ofrecen una oportunidad para diversificar la matriz minera regional, reduciendo la dependencia del cobre.
COSTOS: PRODUCIR EN ALTURA TIENE UN PRECIO

Uno de los aspectos centrales del informe corresponde al aumento de los costos de producción.
En minería, el llamado cash cost corresponde al costo directo de producir una libra de cobre, considerando insumos, energía, mano de obra y procesamiento.
En Tarapacá estos costos aumentaron debido principalmente a la disminución de la ley del mineral y al uso de agua desalinizada.
El agua utilizada por las operaciones debe ser bombeada desde el océano hasta más de 4.000 metros de altura y recorrer cerca de 200 kilómetros, lo que implica un elevado consumo energético.
Aun así, Collahuasi mantiene costos competitivos respecto del promedio nacional, mientras Quebrada Blanca ha comenzado a reducirlos durante 2026 luego de un complejo desempeño en 2025.
UNA CARTERA DE INVERSIONES QUE PUEDE CAMBIAR EL FUTURO REGIONAL
El potencial de crecimiento continúa siendo considerable. Según Cochilco, Tarapacá concentra proyectos por US$14.470 millones, convirtiéndose en la tercera región con mayor inversión minera proyectada para la próxima década, sólo detrás de Antofagasta y Atacama.
Entre las iniciativas destacan:
- la expansión C20+ de Collahuasi;
- el aumento de capacidad de Quebrada Blanca;
- la eventual reapertura de Cerro Colorado;
- nuevos proyectos de yodo y nitratos.
Sin embargo, el principal proyecto regional enfrenta actualmente un obstáculo regulatorio.
La desaladora del proyecto C20+, inversión superior a US$3.200 millones, permanece paralizada tras una resolución del Segundo Tribunal Ambiental relacionada con reclamaciones de comunidades indígenas.
Para Manuel Viera, destrabar esta iniciativa será determinante para recuperar el crecimiento productivo de la región durante los próximos años.
ROYALTY: UNA DISCUSIÓN QUE SIGUE ABIERTA
Uno de los puntos más críticos del informe dice relación con el nuevo royalty minero.
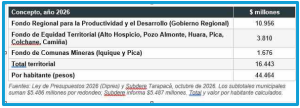 Durante 2026 Tarapacá recibirá aproximadamente $16.443 millones provenientes de los distintos fondos creados por la Ley de Royalty.
Aunque la cifra representa recursos adicionales para municipios y Gobierno Regional, el documento sostiene que resulta modesta considerando el aporte económico de la región.
Mientras Tarapacá genera más del 11% del cobre chileno, recibe cerca de $44.500 por habitante, el monto más bajo entre las cuatro principales regiones mineras analizadas.
 El informe también plantea que la distribución del royalty privilegia variables como población y dependencia del Fondo Común Municipal, más que el nivel efectivo de producción minera.
La comparación evidencia que Antofagasta mantiene un liderazgo indiscutido en volumen de producción e inversiones. Sin embargo, Tarapacá consolida su posición como la segunda región cuprífera del país y supera ampliamente a Coquimbo en producción, además de acercarse a Atacama en cartera de inversiones.
No obstante, la principal diferencia radica en la concentración del riesgo: mientras Antofagasta distribuye su producción entre numerosas operaciones, Tarapacá depende casi exclusivamente de Collahuasi y Quebrada Blanca. Cualquier variación en estas minas repercute inmediatamente en el desempeño económico regional.
LOS DESAFÍOS PARA CONSOLIDAR EL SEGUNDO POLO MINERO DEL PAÍS
El documento concluye que Tarapacá posee condiciones para transformarse en uno de los distritos mineros más competitivos de Sudamérica, pero requiere resolver una serie de desafíos estructurales.

Entre ellos destacan acelerar la tramitación de proyectos estratégicos, fortalecer el diálogo con las comunidades, mejorar la infraestructura hídrica y energética, avanzar en la diversificación productiva y revisar los mecanismos mediante los cuales el royalty beneficia a los territorios productores.
Asimismo, plantea aprovechar la integración entre Collahuasi y Quebrada Blanca como una política de desarrollo minero de largo plazo, impulsar la formación de capital humano y promover industrias de mayor valor agregado asociadas al yodo, nitratos y sales.
Para Manuel Viera, el verdadero desafío ya no consiste únicamente en extraer más cobre, sino en lograr que la enorme riqueza minera de Tarapacá se traduzca en mayor competitividad, empleo, innovación y calidad de vida para sus habitantes. Esa será la condición para que la región consolide definitivamente su posición como el segundo gran eje minero de Chile.