DestacadosNotas MinerasNoticias
Cobre cerró la semana en US$ 6,53: China toma el relevo y sostiene al metal rojo ante el giro restrictivo de la FED
- El precio del metal cerró la semana del 14 a 17 de septiembre, prácticamente estable, mientras la recuperación industrial china y una prima de importación en máximos de casi cuatro años compensaron el alza de tasas en Estados Unidos y la mayor disponibilidad inmediata de cobre en Londres.
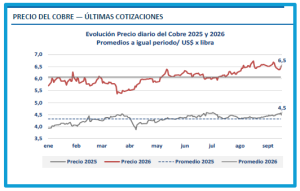
 El mercado internacional del cobre cerró una semana de aparente calma en el precio, pero de cambios relevantes en las fuerzas que lo sostienen. De acuerdo con el Informe Semanal de la Comisión Chilena del Cobre (Cochilco), la cotización cerró el jueves 17 en US$ 6,53 por libra, con una leve variación positiva de 0,07%. El promedio acumulado del año alcanzó US$ 6,07 por libra, un 40,32% por encima de igual período de 2025.
UNA SEMANA ESTABLE EN EL PRECIO, PERO DISTINTA EN SUS FUNDAMENTOS
Más que el movimiento marginal de la cotización, el dato decisivo fue la rotación del soporte. La Reserva Federal de Estados Unidos (FED) elevó las tasas por primera vez desde 2023, China exhibió una recuperación industrial y una demanda física de cobre más activa, y el aumento de inventarios en la Bolsa de Metales de Londres (BML) debilitó la señal de escasez inmediata. El resultado fue un cobre estable, respaldado por compras chinas, aunque limitado por condiciones financieras más restrictivas.
LA RESERVA FEDERAL ENDURECE EL ESCENARIO FINANCIERO
 El principal cambio financiero provino de Estados Unidos. La Reserva Federal subió la tasa en 25 puntos base, hasta un rango de 3,75%-4,00%, y la mayoría de sus autoridades anticipó otra alza durante este año. “La inflación es demasiado alta y lo ha sido durante demasiado tiempo”, advirtió Kevin Warsh.
Para el metal rojo, esta decisión encarece el financiamiento y aumenta la posibilidad de un dólar firme, dos factores que suelen contener los precios de las materias primas. Sin embargo, la solidez de la actividad estadounidense evitó que el mercado interpretara el ajuste monetario como una señal completamente negativa para la demanda.
CHINA VUELVE A COMPRAR Y ENTREGA LA SEÑAL MÁS CONSTRUCTIVA
China aportó el impulso más favorable de la semana. En agosto, la producción industrial creció 5,2% interanual y la manufactura avanzó 6,1%. El dinamismo fue todavía mayor en las industrias de alta tecnología, que registraron una expansión de 16,7%.
 La señal física también se fortaleció. La prima de Yangshan —referente de la demanda china por cobre importado— subió a US$ 118 por tonelada, su mayor nivel en casi cuatro años. Según Cochilco, el aumento refleja una reposición de inventarios después de la corrección del precio y confirma que los compradores chinos volvieron a aprovechar valores más bajos para adquirir metal.
La recuperación, sin embargo, sigue siendo selectiva. Las ventas minoristas crecieron apenas 0,4%, mientras la inversión fija cayó 7,2% y la inversión inmobiliaria retrocedió 19,9%. Así, la industria y las compras físicas ofrecen respaldo al cobre, pero el consumo y la construcción continúan mostrando debilidad.
MÁS METAL DISPONIBLE: LONDRES ENFRÍA LA URGENCIA POR ENTREGA INMEDIATA
En sentido contrario a China, Londres entregó una señal de mayor holgura. Los inventarios de la BML aumentaron 5,4% en la semana, hasta 255.900 toneladas. Al mismo tiempo, el cobre al contado pasó a negociarse con descuento frente al contrato a tres meses, una estructura de contango que indica menor urgencia por recibir metal de forma inmediata.
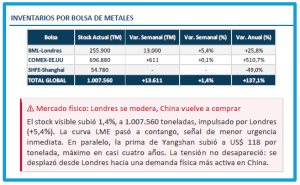 En el conjunto de las bolsas, las existencias visibles subieron en 13.611 toneladas, equivalentes a 1,4%, y totalizaron 1.007.560 toneladas. Londres incorporó 13.000 toneladas y COMEX otras 611, mientras Shanghái se mantuvo en 54.780 toneladas. El volumen global se encuentra 137,1% por sobre igual fecha de 2025 y cerca de 69% permanece concentrado en COMEX, cuyas existencias alcanzaron 696.880 toneladas.
La lectura conjunta es una rotación del soporte físico: la acumulación de existencias y el contango reducen la presión por entrega inmediata en Londres, mientras la elevada prima de Yangshan revela una demanda china más activa. A este cuadro se agrega un riesgo de costos todavía alto, asociado al petróleo, el diésel y las restricciones logísticas en Ormuz.
LA PRIMA TRANSATLÁNTICA PRÁCTICAMENTE DESAPARECE
Al cierre, los precios a tres meses de COMEX y de la BML se ubicaron en torno a US$ 6,48 y US$ 6,46 por libra, respectivamente. La diferencia se estrechó a cerca de US$ 0,02 por libra y, durante la semana, incluso llegó a invertirse.
Con ello, la prima transatlántica que había incentivado el traslado de cobre hacia Estados Unidos prácticamente desapareció. Si la decisión arancelaria estadounidense continúa postergándose, disminuirá el incentivo para seguir acumulando metal en COMEX. En cambio, una confirmación del gravamen podría volver a ampliar la brecha entre ambos mercados.
LA PRÓXIMA PRUEBA: DEMANDA CHINA FRENTE A DÓLAR FIRME
 La presente semana permitirá medir si la demanda física china es capaz de sustituir a la escasez de Londres como principal soporte del precio. Una prima de Yangshan elevada y nuevas compras reforzarían esa lectura. El contrapeso seguirá viniendo del frente financiero: la Reserva Federal dejó abierta la posibilidad de otra subida de tasas y un dólar más firme limitaría el avance del cobre.
También serán determinantes la decisión arancelaria de Estados Unidos y la evolución de las tensiones en Ormuz y del precio del diésel. Por ahora, el mercado llega a la nueva semana en un equilibrio delicado: China sostiene la demanda, Londres muestra mayor disponibilidad y la política monetaria estadounidense fija un techo financiero para una cotización que sigue en niveles históricamente altos.
El Informe completo de Cochilco se puede revisar en el siguiente enlace:
Informe del Mercado Internacional del Cobre, semana del 14 a 17 de septiembre de 2026