DestacadosNotas MinerasNoticias
Precio spot del carbonato de litio alcanzó US$ 19.525 por tonelada en agosto
- Aunque esta cotización quedó 12,2% por debajo del máximo de mayo, todavía se ubicó 106% sobre el promedio de 2025. El organismo advierte que la mayor disponibilidad prevista para 2027 y 2028 acota una apreciación sostenida, sin alterar la tendencia estructural de la electromovilidad y el almacenamiento de energía.
 Un estudio oficial de la Comisión Chilena del Cobre (Cochilco) concluye que el mercado pasó de una recuperación impulsada por restricciones de oferta a una corrección moderada desde mediados de mayo. Aunque la cotización del 19 de agosto quedó 12,2% por debajo del máximo de mayo, todavía se ubicó 106% sobre el promedio de 2025. El organismo advierte que la mayor disponibilidad prevista para 2027 y 2028 acota una apreciación sostenida, sin alterar la tendencia estructural de la electromovilidad y el almacenamiento de energía.
DEL REPUNTE A UNA CORRECCIÓN MODERADA
El mercado internacional del litio llegó a agosto con una señal menos eufórica que la observada durante los primeros meses de 2026, pero todavía muy por encima de los niveles del año anterior. De acuerdo con el estudio oficial elaborado por la Dirección de Estudios y Políticas Públicas de Cochilco, el precio spot del carbonato de litio con destino a Asia se situó en US$ 19.525 por tonelada el 19 de agosto. La cifra representa una baja de 12,2% frente a los US$ 22.250 por tonelada registrados el 13 de mayo, aunque equivale a más del doble —106%— del promedio de 2025.
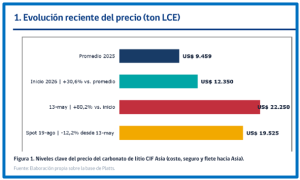 La trayectoria previa había sido marcadamente alcista. Entre enero y el 13 de mayo de 2026, la cotización avanzó desde US$ 12.350 hasta US$ 22.250 por tonelada. Cochilco vincula ese movimiento con inventarios relativamente bajos, restricciones de suministro y una demanda de baterías para sistemas de almacenamiento de energía superior a la prevista. El informe recoge, además, la evaluación de la Agencia Internacional de Energía, según la cual los precios del litio más que se duplicaron por la combinación de una oferta restringida y el impulso del almacenamiento.
La baja posterior, sostiene el organismo, no debe leerse como un vuelco estructural. Su causa principal fue la normalización de la prima por riesgo de oferta: durante junio y julio disminuyó el temor a una escasez inmediata a medida que se reanudaron exportaciones, volvieron a operar activos australianos y avanzaron permisos de proyectos en China. En ese contexto, el ajuste de precios refleja una percepción de mayor disponibilidad y no un debilitamiento definitivo de la electromovilidad ni del almacenamiento energético.
MÁS OFERTA REDUCE LA PRIMA POR RIESGO
El análisis distingue entre capacidad minera, producción de concentrado y producción de carbonato de litio, una separación relevante para dimensionar cuándo una reapertura puede traducirse efectivamente en material disponible. En Zimbabue se reanudaron las exportaciones bajo cuotas y exigencias de procesamiento local; al mismo tiempo, Reuters informó que el gravamen al concentrado subió de 10% a 16% en junio. Para Cochilco, la señal de corto plazo es bajista para el precio, aunque persiste la incertidumbre regulatoria.
 En Australia, Bald Hill reinició actividades en mayo, produjo su primer concentrado en junio y realizó su primer embarque en julio. Su capacidad alcanza 140 mil toneladas anuales de concentrado de espodumeno con 6% de óxido de litio. Ngungaju, con una capacidad aproximada de 200 mil toneladas anuales de concentrado, retomó la producción en julio. Finniss, en tanto, aprobó en marzo la decisión final de inversión y aseguró financiamiento para un reinicio previsto hacia fines de 2026. Los tres casos añaden presión bajista, aunque Bald Hill y Finniss conservan riesgos asociados a la puesta en marcha y la ejecución.
En China, la operación Jianxiawo recibió el permiso de seguridad el 29 de junio, pero al 7 de agosto aún esperaba la aprobación ambiental. La capacidad reportada por Reuters es de 46 mil toneladas anuales equivalentes de carbonato de litio: su reinicio sería bajista para el precio, mientras un retraso reactivaría presiones al alza. En Argentina, Centenario operó en junio a un ritmo equivalente al 90% de su capacidad nominal y aspira a aproximarse al 100% a fines de 2026. Cochilco atribuye a ese avance una señal bajista marginal y lo considera evidencia operativa de la extracción directa de litio.
Este aumento de la oferta esperada llevó a revisar al alza los superávits del mercado. Para 2027, la estimación pasó de 9,3 mil a 18,9 mil toneladas de carbonato de litio equivalente (LCE); para 2028, subió de 39,1 mil a 98 mil toneladas. Aunque el excedente de 2027 seguiría siendo acotado, la magnitud del ajuste para 2028 eleva el riesgo de que la reacción de la oferta frene una trayectoria sostenida de precios al alza.
CHINA MUESTRA DOS VELOCIDADES EN LA DEMANDA
Las cifras chinas dibujan un panorama dual. Entre enero y julio de 2026, las ventas totales de vehículos de nueva energía informadas por la Asociación China de Fabricantes de Automóviles alcanzaron 9 millones de unidades, 9,6% más que un año antes. Sin embargo, ese agregado comprende ventas internas, exportaciones y vehículos comerciales. En el mismo período, las ventas minoristas domésticas de vehículos de pasajeros de nueva energía sumaron 5,7 millones de unidades y retrocedieron 12,5% interanual.
Para Cochilco, el indicador minorista describe mejor la demanda final dentro de China, mientras la cifra agregada captura el aporte de las exportaciones y una gama más amplia de vehículos. Presentar solo el crecimiento de 9,6% podría, por tanto, exagerar la fortaleza del consumo interno. La conclusión del estudio es que el mercado automotor chino combina debilidad doméstica con un desempeño total sostenido por las ventas al exterior.
INCENTIVOS MÁS ACOTADOS Y NUEVOS IMPUESTOS
 El marco tributario también ayuda a explicar la evolución de las compras. Para los vehículos de nueva energía adquiridos en 2026 y 2027, China redujo a la mitad el beneficio del impuesto de adquisición y fijó un máximo de 15.000 yuanes por unidad, frente a la exención total y el tope de 30.000 yuanes vigentes en 2024 y 2025. Según el informe, esa transición adelantó parte de la demanda hacia fines de 2025.
A ello se suma que, desde el 1 de septiembre de 2026, las baterías de ion-litio quedarán afectas a un impuesto al consumo de 2%, tasa que subirá a 4% el 1 de septiembre de 2027. Cochilco advierte que el impacto sobre la demanda de litio no será necesariamente proporcional: dependerá de cuánto de ese costo trasladen los fabricantes de baterías a sus precios.
EL ALMACENAMIENTO GANA PESO JUNTO A LA ELECTROMOVILIDAD
A escala mundial, las ventas de vehículos eléctricos llegaron a 1,85 millones de unidades en julio, 9% más que un año antes. Entre enero y julio totalizaron 11,5 millones y crecieron 4%. En paralelo, los sistemas de almacenamiento de energía se consolidaron como un soporte adicional para la demanda de baterías y contribuyeron al repunte del precio observado a comienzos de 2026. El informe plantea que el seguimiento del mercado ya no puede concentrarse únicamente en los automóviles eléctricos.
PRECIO DE 2027: UNA PROYECCIÓN CONDICIONADA
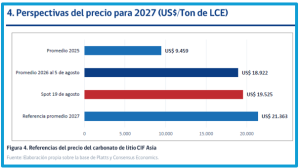 La referencia publicada por Consensus Economics sitúa el precio del carbonato de litio CIF Asia en US$ 21.363 por tonelada para 2027, como promedio de las estimaciones externas disponibles. Cochilco considera que esa cifra es compatible con un mercado más favorable que el de 2025, pero subraya que no constituye una trayectoria asegurada: dependerá de la velocidad con que se incorporen nuevos suministros y de la fortaleza efectiva de la demanda.
Entre los factores que podrían empujar el precio al alza figuran eventuales retrasos en Jianxiawo, nuevas restricciones en Zimbabue, una expansión mayor de los sistemas de almacenamiento y niveles bajos de inventarios. En sentido contrario, una puesta en marcha rápida de proyectos en Australia, China y Argentina podría adelantar o ampliar el superávit, mientras la persistente debilidad del mercado minorista chino reduciría los pedidos asociados al consumo doméstico.
EL PRECIO SPOT NO EQUIVALE AL INGRESO DE CADA PRODUCTOR
El estudio también introduce una cautela clave: el indicador spot que incorpora costo, seguro y flete hacia Asia no representa necesariamente el precio recibido por los productores. Los contratos pueden considerar rezagos, calidad, volumen, destino y fórmulas de indexación distintas. Por eso, además del precio spot y las ventas de vehículos eléctricos, Cochilco recomienda observar los sistemas de almacenamiento con baterías, los inventarios, el precio del espodumeno, los márgenes de conversión y las políticas comerciales.
CONCLUSIONES: UN MERCADO MÁS FIRME, PERO CON TECHO DE OFERTA
 La principal conclusión de Cochilco es que la corrección observada desde mayo responde, ante todo, a la desaparición parcial de la prima por riesgo de suministro y no a un cambio de fondo en la expansión de la electromovilidad y del almacenamiento de energía. La demanda china, a su vez, exige una lectura matizada: el consumo minorista interno pierde fuerza, mientras el agregado de ventas continúa creciendo gracias a las exportaciones y a la inclusión de vehículos comerciales.
Al mismo tiempo, la revisión al alza de los superávits de 2027 y 2028 limita el espacio para una apreciación prolongada, sobre todo si los reinicios productivos se cumplen en los plazos previstos. La proyección de US$ 21.363 por tonelada para 2027 sugiere un escenario mejor que el de 2025, pero queda condicionada por decisiones de oferta aún pendientes, la evolución de los incentivos en China y la capacidad del almacenamiento de energía para sostener una nueva fuente de demanda.
Fuente: Estudio oficial de la Comisión Chilena del Cobre (Cochilco), elaborado en la Dirección de Estudios y Políticas Públicas por Paulina Ávila Cortés, investigadora; Francisco Donoso Rojas, investigador senior; y Víctor Garay Lucero, director (s) de Estudios y Políticas Públicas. Las referencias de precio corresponden a información compilada por Cochilco sobre la base de Platts y Consensus Economics.