DestacadosNotas MinerasNoticias
Informe semanal Cochilco: Cobre consolida su fortaleza internacional y cierra en US$ 6,68 la libra
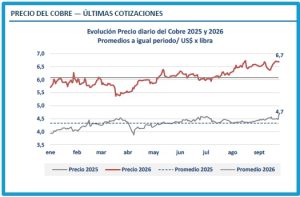
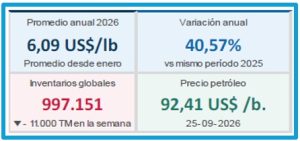
- La menor disponibilidad inmediata de metal en China y Londres, la reposición de inventarios antes de los feriados chinos y las señales de riesgo por el lado de la oferta volvieron a dar soporte al principal producto de exportación chileno. El cobre terminó la semana del 21 al 25 de septiembre con un avance de 1,45%, mientras su promedio anual se ubicó en US$ 6,09 la libra, un 40,57% por sobre igual período de 2025.
 El cobre volvió a mostrar su fortaleza en los mercados internacionales. Al término de una semana marcada por la estrechez de metal disponible en algunos de los principales centros de consumo, la evolución del dólar y nuevas señales de incertidumbre en la oferta, el precio cerró en US$ 6,68 la libra, acumulando un incremento de 1,45% durante la semana del 21 al 25 de septiembre. Con ello, el promedio en lo que va de 2026 alcanzó US$ 6,09 la libra, cifra que representa un aumento de 40,57% respecto de igual período del año pasado, confirmando el elevado nivel que ha mantenido la cotización del metal rojo durante el presente ejercicio.
Así lo consigna el último Informe semanal del Mercado Internacional del Cobre elaborado por el Departamento de Estudios de la Comisión Chilena del Cobre (Cochilco), que da cuenta de un escenario en el que la disponibilidad inmediata del metal volvió a adquirir protagonismo.
Más que una expansión generalizada de la demanda mundial, durante la semana el mercado respondió a señales concretas de mayor estrechez física en China y Londres, junto con factores de riesgo asociados a la oferta. Esto permitió al cobre resistir incluso un escenario financiero menos favorable, marcado durante buena parte de la semana por el fortalecimiento del dólar y las expectativas de nuevas alzas de las tasas de interés en Estados Unidos.
CHINA VUELVE A SOSTENER AL METAL ROJO
 Uno de los principales apoyos para la cotización provino nuevamente de China, el mayor consumidor mundial de cobre. Las compras destinadas a reponer existencias antes de los feriados chinos incrementaron la demanda inmediata de metal. Una señal especialmente relevante fue la evolución de la prima de Yangshan, indicador que refleja el pago adicional que realizan los compradores por cobre importado hacia China y que, por lo mismo, constituye una referencia para medir el apetito físico del mercado asiático.
Al comienzo de la semana, esta prima llegó a US$ 119 por tonelada, manteniéndose en niveles elevados y dando cuenta de una mayor disposición de los compradores a asegurar abastecimiento. El movimiento coincidió con una importante reducción de los inventarios registrados en la Bolsa de Futuros de Shanghái, que durante la semana disminuyeron 15,9%, hasta situarse en 47.147 toneladas.
Ambas señales apuntaron en una misma dirección: mientras las existencias disponibles disminuían, los compradores chinos buscaban asegurar material antes del período festivo. Sin embargo, Cochilco advierte que esta mayor actividad no permite concluir todavía que exista una recuperación generalizada de la demanda. Una parte importante del movimiento corresponde precisamente a reposición de inventarios antes de los feriados, por lo que el comportamiento del mercado chino una vez terminadas esas festividades será uno de los indicadores relevantes para determinar la solidez de esta tendencia.
LONDRES ENTREGA OTRA SEÑAL DE ESTRECHEZ
 La segunda señal importante llegó desde la Bolsa de Metales de Londres (BML). El jueves, el precio del cobre para entrega inmediata se situó aproximadamente US$ 125 por tonelada por encima del contrato a tres meses.
Esta estructura de precios —conocida en los mercados como backwardation— es observada con atención porque refleja que los compradores están dispuestos a pagar más por disponer del metal ahora que por recibirlo en el futuro. En otras palabras, existe una mayor valoración del cobre disponible inmediatamente.
La señal contrastó con lo observado la semana anterior, cuando el mercado mostraba una menor urgencia por obtener metal físico. Durante los últimos días, en cambio, la relación entre el precio contado y los contratos futuros volvió a reflejar condiciones más ajustadas.
Los inventarios londinenses terminaron la semana en 251.500 toneladas, con una caída de 1,7%. Pero el volumen total almacenado no cuenta toda la historia. Parte del cobre depositado en bodegas de la BML se encuentra comprometido para retiro. Aunque ese material todavía permanece físicamente en los almacenes, deja de estar disponible en las mismas condiciones para nuevas entregas, reduciendo la oferta efectiva que perciben los participantes del mercado.
INVENTARIOS ELEVADOS, PERO CONCENTRADOS EN ESTADOS UNIDOS
Esta aparente contradicción entre elevados inventarios mundiales y un mercado físico ajustado se explica, en buena medida, por la distribución geográfica del cobre almacenado. Al cierre de la semana, los inventarios visibles en las tres principales bolsas de metales totalizaron 997.151 toneladas, después de disminuir en aproximadamente 11.000 toneladas, equivalentes a 1,1%.
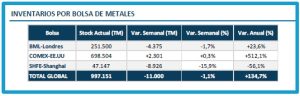 De ese total, la Bolsa de Metales de Londres registró 251.500 toneladas; Shanghái, 47.147 toneladas; y COMEX, en Estados Unidos, 698.504 toneladas, con un incremento semanal de 0,3%. En términos globales, las existencias continúan siendo altas: el volumen total se encuentra 134,7% por encima del registrado a igual fecha de 2025. Pero existe un elemento decisivo: cerca del 70% del cobre visible en las bolsas está concentrado actualmente en Estados Unidos.
Esta distribución permite entender por qué un volumen globalmente elevado de inventarios puede coexistir con señales de estrechez física en China y Londres. El metal existe, pero no necesariamente está disponible en el lugar donde los consumidores lo requieren ni puede desplazarse inmediatamente sin costos logísticos y comerciales.
La situación también se refleja en la diferencia de precios entre los mercados. Los contratos a tres meses se situaron alrededor de US$ 6,76 la libra en COMEX y US$ 6,64 en Londres, generando una prima estadounidense cercana a US$ 0,12 por libra.
Una diferencia de esa magnitud puede generar incentivos para movilizar cobre hacia Estados Unidos, siempre que la brecha sea suficiente para compensar los costos logísticos, financieros y comerciales involucrados. Este diferencial corresponde a contratos a tres meses y, por lo tanto, no debe confundirse con el precio contado de US$ 6,68 la libra registrado al cierre de la semana.
CHILE TAMBIÉN ENTRA EN LA ECUACIÓN DE LA OFERTA
A las señales procedentes de los mercados internacionales se sumaron durante la semana acontecimientos en Chile, principal productor mundial del metal. Escondida suspendió temporalmente sus operaciones después de un accidente fatal y posteriormente informó una reanudación progresiva de sus actividades.
 Paralelamente, las negociaciones laborales tanto en Escondida como en Centinela introdujeron un elemento adicional de incertidumbre para el mercado.
Por ahora, estos procesos deben interpretarse como riesgos potenciales de suministro y no como pérdidas de producción ya materializadas. Sin embargo, en un mercado particularmente sensible a cualquier interrupción de grandes operaciones mineras, las noticias provenientes de Chile contribuyeron a reforzar la atención sobre la disponibilidad futura de cobre.
La relevancia de estas señales aumenta al considerar la situación reciente del mercado mundial de refinados. El Grupo Internacional de Estudio del Cobre (GIEC) informó un déficit mundial de cobre refinado de 51.000 toneladas durante julio. Sin embargo, entre enero y julio el balance acumulado todavía mostró un superávit de 32.000 toneladas.
La diferencia es relevante: la estrechez física que actualmente se observa en determinados mercados no significa que la industria mundial haya entrado necesariamente en un déficit acumulado de cobre refinado. Lo que existe, por ahora, es una combinación de menor disponibilidad inmediata en determinados centros de consumo, inventarios geográficamente concentrados y una elevada sensibilidad frente a cualquier amenaza sobre la producción.
EL DÓLAR PUSO RESISTENCIA AL AVANCE
El escenario financiero internacional actuó, en cambio, como contrapeso. Durante buena parte de la semana, el dólar estadounidense se aproximó a máximos de dos meses, apoyado por las expectativas de nuevas alzas de las tasas de interés ante la persistencia de presiones inflacionarias.
 Un dólar más fuerte tiende a ejercer presión sobre los commodities denominados en esa moneda, porque encarece su adquisición para los compradores que operan con otras divisas. Al mismo tiempo, tasas de interés más elevadas aumentan los costos financieros y pueden reducir el atractivo de mantener posiciones en materias primas.
Pese a este escenario, el cobre logró terminar la semana con ganancias. Hacia el viernes, una moderación tanto del dólar como del precio del petróleo permitió aliviar parcialmente estas presiones, aunque los inversionistas continuaron actuando con cautela frente a la evolución de la política monetaria estadounidense.
La capacidad del metal para cerrar con un avance de 1,45% aun enfrentando un dólar fortalecido constituye otra señal del peso que tuvieron durante la semana los fundamentos físicos del mercado.
UN MERCADO ATENTO A LO QUE OCURRA DESPUÉS DE LOS FERIADOS CHINOS
El comportamiento del cobre durante los próximos días dependerá de si estas condiciones logran mantenerse. Uno de los principales focos estará nuevamente en China. El mercado deberá determinar si las compras observadas durante septiembre fueron fundamentalmente una reposición preventiva de inventarios antes de los feriados o si detrás de ellas existe una recuperación más persistente del consumo. También será relevante observar la normalización de las operaciones de Escondida y el desarrollo de las negociaciones laborales en las principales faenas chilenas.
A estos factores se suman la evolución del dólar, las expectativas respecto de las tasas de interés estadounidenses y las condiciones del mercado energético. En este último ámbito, Estados Unidos explora eventuales restricciones voluntarias a las exportaciones de diésel, aunque hasta ahora no existe una prohibición general confirmada. Una eventual aplicación de estas medidas, sumada a dificultades logísticas en el Estrecho de Ormuz, podría elevar los costos de abastecimiento energético y, con ello, aumentar las presiones sobre los costos de la actividad minera.
Así, el cobre termina septiembre sostenido por una combinación particular de factores: compras físicas en China, caída de inventarios en Shanghái, menor disponibilidad inmediata en Londres y riesgos asociados a la oferta, mientras el fortalecimiento del dólar y las perspectivas de mayores tasas de interés continúan operando como factores de contención.
El resultado es un mercado que todavía no permite hablar de una escasez global de cobre, pero que sí muestra una creciente valoración del metal disponible de manera inmediata. Y en ese escenario, el cierre de US$ 6,68 la libra, el avance semanal de 1,45% y un promedio anual 40,57% superior al observado a igual fecha de 2025 vuelven a poner de manifiesto la fortaleza que mantiene el cobre en los mercados internacionales.
El Informe Semanal del Precio del Cobre, que realiza Cochilco, puede encontrarse en el siguiente enlace: https://www.cochilco.cl/web/informe-semanal-del-cobre/