DestacadosNotas MinerasNoticias
Hot Chili presentó en Londres el descubrimiento de La Verde Sur y el potencial de expansión de Costa Fuego en Chile
- Christian Easterday, director general y CEO; y José Ignacio Silva, vicepresidente ejecutivo de Hot Chili, participaron este lunes 19 en la reunión con inversionistas de la LME realizada en Londres. La compañía destacó el descubrimiento de La Verde Sur, el potencial de expansión de Costa Fuego y su negocio regional de agua.
El descubrimiento de un segundo centro de pórfido de cobre y oro al sur de La Verde fue uno de los principales anuncios de la presentación de Hot Chili a inversionistas, ayer lunes 19 de octubre, durante la Semana de la Bolsa de Metales de Londres. La Verde Sur amplía las posibilidades de crecimiento de Costa Fuego, el proyecto de la compañía en la Región de Atacama, aunque su aporte económico todavía debe determinarse.
La exposición de Christian Easterday, director general y CEO; y José Ignacio Silva, vicepresidente ejecutivo de Hot Chili, abordó Costa Fuego, el potencial de La Verde y el negocio hídrico, como base para las conversaciones de la LME Week. La agenda considerada llega al jueves 22, aunque las actividades asociadas incluyen el viernes 23.
LA VERDE SUR: EL HALLAZGO QUE REFUERZA EL MENSAJE A LOS INVERSIONISTAS
La evidencia de La Verde Sur procede de sondajes de extensión al sur de la mineralización conocida. Según la compañía, DKP084, de circulación reversa y ubicado unos 250 metros al sur del contorno previo, interceptó 148 metros con 0,44% de cobre equivalente —CuEq— desde los 36 metros. El intervalo contiene 0,39% de cobre y 0,07 gramos de oro por tonelada, incluidos 44 metros con 0,56% CuEq desde los 138 metros.
 DKP024 había registrado 114 metros con 0,40% CuEq desde 86 metros, incluidos 52 metros con 0,50% desde 96 metros. Los análisis amplían la evidencia de mineralización somera y respaldan otro centro porfídico bajo las gravas de Atacama.
DKD100, sondaje diamantino unos 100 metros al sur de DKP084, mostró visualmente 307 metros mineralizados entre 40 y 347 metros: óxidos hasta 172 metros y sulfuros debajo. Seguía en mineralización al momento de la actualización, con 500 metros planificados.
Los 307 metros son observaciones de testigos, no un intervalo con leyes certificadas por laboratorio, por lo que aún no permiten estimar ley promedio ni metal contenido. DKP084 sí dispone de análisis reportados. Ninguno de estos antecedentes equivale a una estimación de recursos minerales de La Verde Sur.
La empresa considera que La Verde Sur podría alcanzar una escala similar a La Verde, pendiente de comprobar. La actualización reportaba cuatro equipos, dos por sector, y análisis pendientes de 25 sondajes.
COSTA FUEGO: UN PROYECTO DE COBRE Y ORO DE GRAN ESCALA EN EL HUASCO
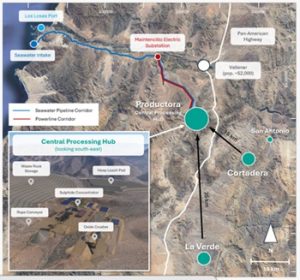
Costa Fuego integra Productora, Cortadera, Alice y San Antonio en el valle del Huasco. La presentación informó 798 millones de toneladas de recursos medidos e indicados con 0,45% CuEq y 203 millones de toneladas inferidas con 0,31% CuEq. Son categorías de distinta confianza geológica, no un inventario íntegramente listo para explotación.
Las reservas suman 502 millones de toneladas con 0,46% CuEq y aproximadamente 2,32 millones de toneladas de cobre equivalente contenido. Al corresponder a mineral evaluado técnica y económicamente, no se suman a los recursos como un volumen independiente.
La prefactibilidad de 2025 contempla 20 años de vida útil y 14 años de producción primaria con un promedio de 116.000 toneladas anuales de CuEq: 95.000 toneladas de cobre y 48.000 onzas de oro, además de molibdeno y plata. Ese promedio corresponde al período primario. El CuEq expresa el aporte de varios metales bajo supuestos de precios y recuperación; no equivale a cobre físico.
LA ECONOMÍA DEL ESCENARIO BASE Y SU SENSIBILIDAD AL COBRE
 Con precios de largo plazo de US$4,30 por libra de cobre y US$2.280 por onza de oro, el estudio estima un valor actual neto después de impuestos de US$1.200 millones, descontado al 8% —VAN8—, y una tasa interna de retorno de 19%. Prevé inversión inicial de US$1.270 millones, recuperación en 4,5 años y costo en efectivo C1 de US$1,38 por libra de cobre.
Son estimaciones de un desarrollo, no resultados de una mina en producción. El C1 no comprende todos los desembolsos de inversión, sostenimiento y cierre. La empresa calcula que cada aumento de US$0,10 por libra sobre US$4,30 añadiría unos US$100 millones al VAN8, manteniendo los demás supuestos; no es una garantía de valorización.
Hot Chili sostiene que cotiza por debajo de sus pares y podría revalorizarse con el avance del proyecto. Es una tesis empresarial, no independiente; el VAN no equivale a valor bursátil.
BAJA ALTITUD E INFRAESTRUCTURA: LAS VENTAJAS QUE DESTACA LA EMPRESA
Ubicado a unos 740 metros sobre el nivel del mar en la cordillera costera de Atacama, Costa Fuego presenta una ventaja frente a desarrollos andinos de mayor elevación, según Hot Chili. La baja altitud facilitaría logística y construcción y contribuiría a menores exigencias operativas e intensidad de capital.
Destaca conexión eléctrica, concesión marítima, servidumbres y un memorando portuario. También mencionó un registro de prioridad sin precisar su alcance. Estos avances no garantizan aprobación ni sustituyen evaluación ambiental, permisos o financiamiento.
LA VERDE: DE DESCUBRIMIENTO A POSIBLE AMPLIACIÓN DEL PLAN MINERO
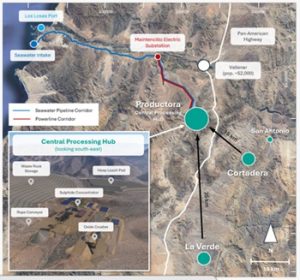 Adquirida en noviembre de 2024 y situada a unos 35 kilómetros de la planta proyectada, La Verde acumula más de 40.000 metros de perforación de circulación reversa y diamantina. La zona mineralizada delineada mide aproximadamente 1.400 por 800 por 800 metros y permanece abierta en todas las direcciones; esa envolvente no constituye un recurso declarado.
Destacan intersecciones de 725 metros con 0,42% CuEq y 391 metros con 0,52% CuEq desde superficie. Sus longitudes no equivalen necesariamente a espesores verdaderos ni tonelajes explotables. La empresa estudia si el mineral somero y de mayor ley relativa puede alimentar los primeros años de Costa Fuego y mejorar su secuencia minera.
Hot Chili plantea una vida de mina potencial de 20 a 30 años y crecimiento hacia 150.000 toneladas anuales de CuEq, no de cobre físico. Estos escenarios no son objetivos de producción confirmados. Primero deberá completar el recurso inaugural de La Verde e integrarlo a una prefactibilidad revisada que demuestre su viabilidad; el aporte de La Verde Sur también está por determinar.
HUASCO WATER: INFRAESTRUCTURA PARA COSTA FUEGO Y UNA OPORTUNIDAD REGIONAL
Hot Chili posee el 80% de Huasco Water y Compañía Minera del Pacífico, el 20%. La compañía describe su concesión marítima como la única vigente con acceso autorizado para suministrar agua de mar al valle del Huasco. El activo busca abastecer Costa Fuego y habilitar un eventual negocio para terceros en una zona con restricciones de agua dulce.
 La Etapa 1 contempla 500 litros por segundo de agua de mar sin tratar para Costa Fuego, mediante una conducción de 64 kilómetros. La prefactibilidad hídrica del 31 de marzo de 2025 estima un VAN8 después de impuestos de US$122 millones, TIR de 19% y capital de construcción de US$151 millones. Un memorando prevé suministro por 20 años.
La Etapa 2 plantea desalinización y distribución de 1.300 litros por segundo a usuarios industriales y mineros, con VAN8 después de impuestos de US$977 millones, TIR de 19% e inversión de US$1.400 millones. Esos resultados incluyen capital y flujos de la Etapa 1, por lo que ambos VAN no deben sumarse como negocios independientes.
Una tercera etapa conceptual elevaría la capacidad desalinizadora a 2.300 litros por segundo. La demanda regional identificada supera 4.000 litros por segundo, pero no constituye suministro contratado. Las ampliaciones y una segunda concesión marítima dependerán de permisos, clientes, ingeniería y financiamiento, y mantienen riesgos propios.
HITOS DE DESARROLLO: DE LA PREFACTIBILIDAD A LA PRODUCCIÓN PREVISTA PARA 2031
Costa Fuego cuenta con prefactibilidad y primera reserva de 2025, pero aún no está en construcción. Sus próximos hitos son análisis pendientes, perforación de relleno y expansión, recurso inaugural de La Verde y revisión de recursos y prefactibilidad.
El calendario indicativo contempla:
- Segundo trimestre de 2027: ingreso del Estudio de Impacto Ambiental, no su aprobación.
- 2027–2029: evaluación ambiental, ingeniería, actualización técnica y estrategia de financiamiento.
- 2029: decisión final de inversión, condicionada a viabilidad, permisos y capital disponible.
- 2030–2031: construcción y puesta en marcha previstas.
- 2031: primera producción proyectada de Costa Fuego.
Las fechas no están garantizadas. En esta etapa de desarrollo del proyecto, La Verde puede modificar diseño, secuencia minera, inversión y permisos; la infraestructura hídrica deberá coordinarse con el proyecto. Además, persisten riesgos de permisos, financiamiento, precios de metales, tipos de cambio y costos, además de incertidumbres geológicas, técnicas, ambientales y regulatorias.
La prueba decisiva será convertir La Verde y su extensión sur en recursos y una actualización económica que sustente la expansión de Costa Fuego.