DestacadosNotas MinerasNoticias
La silenciosa crisis del ácido sulfúrico que amenaza el corazón de la minería nacional
- La histórica caída de la producción local y el bloqueo de las exportaciones chinas han desatado una tormenta perfecta en 2026, disparando los costos de importación un 70% y poniendo en jaque el suministro logístico clave para el año 2027. Informe de Cochilco devela las aristas del problema.
 El mercado del ácido sulfúrico en Chile atraviesa uno de sus momentos más críticos, consolidando una vulnerabilidad estructural que pone en riesgo la continuidad operacional de la minería del cobre. Este insumo, vital para los procesos de lixiviación (faenas SX-EW), se ha transformado en el nuevo dolor de cabeza de la industria debido a una tormenta perfecta que combina fallas operacionales internas y severos choques geopolíticos internacionales.
MENOR PRODUCCIÓN INTERNA Y LA «TRAMPA» DE LA DEPENDENCIA ASIÁTICA
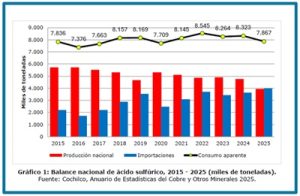
La génesis de la crisis actual se remonta a 2025, año en que la producción nacional de ácido sulfúrico se desplomó un 17,2% (alcanzando apenas 3,92 millones de toneladas, su nivel más bajo desde 2002).
 Esta caída fue gatillada por la baja utilización y detención de fundiciones clave: el cierre de Ventanas (2023), la suspensión de Paipote (2024), la paralización de Potrerillos desde junio de 2025 por el colapso de su chimenea, y un grave accidente en El Teniente. Raya para la suma: en promedio, el parque de fundiciones operó a solo un 60% de su capacidad.
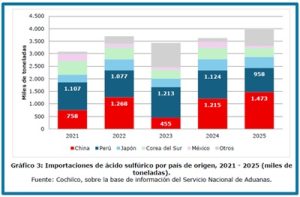
Para cubrir la brecha, Chile se convirtió en el mayor importador de ácido sulfúrico del mundo, comprando un récord de 3,97 millones de toneladas que cubrieron la mitad del consumo nacional. Sin embargo, esta estrategia generó una peligrosa concentración: China pasó a controlar el 37% de estas importaciones.
2026: EL AÑO DE LA TORMENTA PERFECTA Y LA ESCALADA DE PRECIOS
Durante 2026, la alta dependencia de Asia pasó la cuenta a través de dos choques simultáneos:
- La crisis del azufre: El cierre del estrecho de Ormuz por tensiones geopolíticas interrumpió el tránsito de la mitad del azufre marítimo mundial, encareciendo la fabricación global de ácido.
- El portazo de Beijing: En mayo de 2026, China impuso restricciones severas a sus exportaciones de ácido sulfúrico, reduciendo sus envíos a Chile a niveles prácticamente nulos desde junio.
El impacto en el norte de Chile fue inmediato: el precio spot en Mejillones más que se duplicó en solo dos meses, saltando de US$190 por tonelada a fines de febrero a US$500 a fines de abril. Si bien las grandes mineras con contratos a largo plazo (entre US$160 y US$175) quedaron protegidas, las operaciones expuestas al mercado spot sufrieron un duro golpe en sus márgenes, con aumentos estimados de hasta 50 centavos de dólar por libra de cobre producido.
Hacia el segundo semestre de 2026, los importadores chilenos lograron sostener el abastecimiento diversificando la matriz hacia nuevos proveedores como India, Bulgaria y Corea del Sur. No obstante, la maniobra tuvo un costo financiero considerable: el valor promedio unitario CIF escaló un 70%, pasando de US$160 en enero a más de US$270 por tonelada en julio.
PROYECCIONES 2026-2027: DEMANDA AL ALZA y SUMINISTRO INCIERTO
A pesar de la moderación parcial observada hacia septiembre de 2026 (con precios internacionales estabilizados en torno a los US$300), los factores de riesgo persistirán con fuerza.
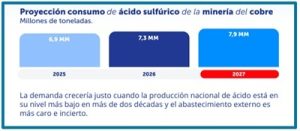
Para el cierre de este año (2026): Se proyecta que el consumo de ácido solo en la minería del cobre suba a 7,31 millones de toneladas.
Para el año 2027: La demanda escalará significativamente hasta los 7,94 millones de toneladas. Este incremento del 15% respecto a 2025 está amarrado principalmente a la continuidad de operaciones actuales, incentivadas por los altos precios del cobre (proyectados en US$5,95 para 2026 y US$5,10 para 2027).
El gran desafío estructural de 2027 radica en que, si la producción de las fundiciones locales no se recupera con urgencia, la brecha de suministro obligará a Chile a buscar en el extranjero entre 3,4 y 4,0 millones de toneladas, igualando o superando el récord histórico de importaciones.
DESAFÍOS ESTRATÉGICOS PARA EL FUTURO DE LA INDUSTRIA
El estudio de Cochilco deja en claro que el ácido sulfúrico ya no puede gestionarse como una simple compra de corto plazo, sino como un elemento crítico de seguridad nacional minera.
Para enfrentar el escenario de 2027, los analistas y actores del sector apuntan a monitorear con lupa la continuidad de las fundiciones chilenas y la evolución de los permisos de exportación en China. Las respuestas de la industria deberán enfocarse firmemente en la diversificación de contratos de largo plazo, el aumento de la capacidad portuaria y de almacenamiento logístico en el norte grande, y la evaluación de proyectos para recuperar azufre y ácido desde fuentes locales estables.
EL IMPACTO FINANCIERO ESPECÍFICO EN LAS OPERACIONES MINERAS DE LA REGIÓN DE ANTOFAGASTA
La Región de Antofagasta se ha consolidado como la zona cero de esta crisis. Al albergar nueve de las diez operaciones mineras con mayor consumo de ácido sulfúrico en el país, la región absorbe de manera desproporcionada los impactos financieros derivados del encarecimiento del insumo.
A nivel financiero y operativo, el impacto en la minería de Antofagasta se divide en dos realidades contrapuestas:
1. EL CASTIGO A LOS MÁRGENES EN FAENAS DE LIXIVIACIÓN (SX-EW)
Las operaciones que producen cátodos de cobre mediante procesos hidrometalúrgicos dependen críticamente del ácido sulfúrico. Para aquellas expuestas al mercado de cargamentos inmediatos (spot) en el puerto de Mejillones, el impacto financiero ha sido severo:
- Disparada de costos de producción: Para las empresas que debieron salir a comprar ácido sin contrato previo durante el segundo semestre de 2026, el incremento de precios implicó un aumento estimado de al menos 50 centavos de dólar por libra de cobre producido en las faenas más sensibles.
- Amortiguación por precio del cobre: Si bien este incremento representa una presión masiva sobre el C1 cash cost (costo directo de producción), el elevado precio promedio del cobre proyectado para 2026 (US$5,95 por libra) ha actuado como un colchón financiero, permitiendo a las compañías absorber el golpe y evitar paralizaciones por falta de rentabilidad.
- El escudo de los contratos de largo plazo: Grandes mineras que operan en la región lograron sortear la fase más aguda del choque gracias a que a fines de 2025 aseguraron contratos de suministro para todo 2026 a precios cerrados de entre US$160 y US$175 por tonelada, quedando a salvo de la volatilidad del precio spot que llegó a tocar los US$500.
2. EL SOBRECOSTO LOGÍSTICO DE LA DIVERSIFICACIÓN
Incluso, para las mineras que mantuvieron su suministro mediante importaciones contractuales, la salida de China obligó a pagar un sobrecosto logístico significativo:
El valor unitario CIF (que incluye el precio del producto, seguros y transporte marítimo) pagado por el país saltó un 70% hacia julio de 2026 (superando los US$270 por tonelada). Este incremento impacta directamente en las líneas de costos logísticos de las compañías de Antofagasta, que ahora deben financiar fletes desde orígenes mucho más distantes, como India o Bulgaria.
3. EL BENEFICIO FRUSTRADO DE LA PRODUCCIÓN LOCAL
Antofagasta sigue siendo la principal zona productora de ácido en Chile, concentrando más del 60% del total nacional. En teoría, el alza internacional del precio del ácido debió generar ingresos extraordinarios masivos para las fundiciones de la región a través de sus ventas del insumo, ayudando a compensar los cargos de procesamiento (TC/RC) que se encuentran en niveles cercanos a cero. Sin embargo, este alivio financiero ha sido limitado debido a la baja utilización y los problemas de continuidad operacional que arrastra el parque de fundiciones local, impidiéndoles maximizar saldos exportables o de venta interna.