DestacadosNotas MinerasNoticias
América Latina en pie de guerra por acero proveniente de China
- Más de 700 representantes de la industria, autoridades y especialistas se reunieron en Ciudad de México en el Alacero Summit 2026 y coincidieron en que la competencia desleal del acero chino exige una respuesta regional conjunta. La industria de América Latina no compite contra empresas sino “contra un Estado en una cancha desnivelada», concuerdan los líderes regionales.
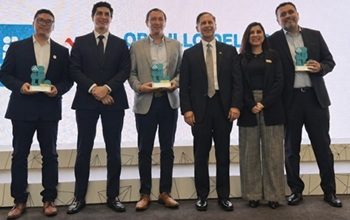
 Los días 10 y 11 de noviembre se realizó en Ciudad de México el Alacero Summit 2026, el principal encuentro de la industria del acero y su cadena de valor de América Latina. La cita reunió a más de 700 representantes de la industria, autoridades, especialistas y líderes empresariales.
Durante las dos jornadas se analizaron los desafíos y oportunidades que enfrenta la región ante la reconfiguración del comercio internacional. Un mensaje atravesó todo el programa: la colaboración regional y el diálogo entre el sector público y el privado son condiciones fundamentales para construir una industria latinoamericana del acero más competitiva e integrada.
Desde la apertura, los líderes del sector fueron categóricos al describir el escenario. Para Ezequiel Tavernelli, director ejecutivo de Alacero, “el diagnóstico ya no está en discusión. No competimos contra empresas, competimos contra un Estado en una cancha desnivelada. La respuesta tiene que ser integral y nadie se salva solo. Ningún país y ninguna empresa va a resolver esto por su cuenta. Gobiernos e industria de toda la región debemos trabajar juntos”.
CAPACIDAD INSTALADA Y LIDERAZGO TECNOLÓGICO

El presidente de Alacero y CEO de Ternium, Máximo Vedoya, subrayó que la región no llega con las manos vacías: “La industria del acero latinoamericana, en todos los países, está invirtiendo y ha invertido. Nosotros tenemos capacidad para poder abastecer. En muchos lados somos líderes tecnológicos. Cuando uno ve una planta siderúrgica en América Latina no hay nada que envidiarle a una planta china o coreana”.
Desde la perspectiva de la integración, Oscar Chahin, co-CEO de TYASA, afirmó: “En Latinoamérica, la integración regional es muy importante para aumentar la escala y ser más competitivos. Trabajar junto a las cadenas de suministro y la cadena de valor. Ahí la transparencia es fundamental”.
Jorge Oliveira, presidente de ArcelorMittal Brasil, planteó que el sector debe mirar también más allá de sus plantas: “Se trata de trabajar juntos y ofrecer soluciones; creo que todas las empresas del sector en América Latina son altamente eficientes dentro de la empresa; es decir, dentro de nuestras operaciones, tenemos que analizar los problemas que surgen fuera de la empresa, pero podemos generar soluciones y apoyar a los clientes en su competitividad como cadena”.
En la misma línea, Gustavo Werneck, CEO de Gerdau, pidió una mirada de largo plazo: “Antes que nada, la política industrial debe tener una visión de futuro para el país. Una visión a largo plazo, una visión de Estado —más allá de un gobierno—; así se podrá, de hecho, crear las iniciativas necesarias para que podamos transformar todo el potencial natural y todo el potencial de los países en generación de riqueza a largo plazo”.
Desde México, Salvador Quesada, director general de CANACERO, reclamó: “Necesitamos certidumbre, reglas claras, incentivos, no subsidios. Una coordinación plena de gobierno e industria, y gobiernos en todos sus órdenes, tanto a nivel federal como local”. Por su parte, Sergio de la Maza, VP Ejecutivo y director general de TenarisTamsa y presidente de CANACERO, destacó que “el Plan México nos ofrece una plataforma industrial robusta para dar certidumbre y competitividad; el desafío es seguir concretando resultados, darle visibilidad a lo que está haciendo México para atraer inversiones y construir cadenas de valor más sólidas”.
CAPITAL, SUBSIDIOS Y SOBRECAPACIDAD: EL MODELO CHINO BAJO LA LUPA
Los especialistas internacionales aportaron una mirada estructural. Michael Pettis, investigador senior del Carnegie Endowment for International Peace, advirtió: “El modelo de China sigue desarrollándose y se vuelve cada vez más intensivo en capital, por lo que están surgiendo problemas en la industria del acero, un sector muy intensivo en capital. Los productores mexicanos, los estadounidenses y de cualquier otro lugar simplemente no pueden competir en términos de costo de capital con los productores chinos”.
Anthony de Carvalho, jefe de la Unidad de Acero de la OCDE, señaló que “la tasa de subsidios chinos ha aumentado en los últimos cinco años; de hecho, casi se ha duplicado en ese tiempo. Así que nos estamos metiendo en una dinámica en la que tenemos que estar preparados para saber cómo enfrentar estos retos, cómo protegernos de este exceso de capacidad”.
Desde Estados Unidos, Kevin Dempsey, presidente y CEO de AISI, sostuvo: “China exporta a quien pueda y eso perjudica la industria local. Además, en el caso del acero, se incorpora en otras manufacturas que exportan desde otros países. Este problema solo se puede resolver si trabajamos juntos”.
Ese último punto fue cuantificado por Adriana Carvalho, directora asociada de Metals Pricing de S&P Global: “En 2025, alrededor de 151 Mt de acero fueron exportadas indirectamente dentro de las manufacturas chinas. Entre enero y septiembre de este año, ya fueron 131 Mt, un aumento alrededor del 17% interanual. Podemos limitar la entrada de una bobina china pero ese mismo acero puede llegar incorporado en un automóvil o una máquina alterando la forma en que el acero atraviesa una frontera sin frenar el flujo”.
Marcos Troyjo, ex presidente del Nuevo Banco de Desarrollo (NDB), añadió una dimensión geopolítica: “China está haciendo lo máximo posible para ser lo más independiente posible de la mayor cantidad de países, pero también están haciendo el máximo posible para que la mayor cantidad de países sean dependientes de China. Eso tiene una implicación muy grande para la cadena del acero, los suministros, la infraestructura”.
“LA VENTANA DE OPORTUNIDAD ES AHORA”
Jorge Guajardo, socio de DGA Group, habló de urgencia: “En esto hay una cierta urgencia, la desindustrialización se viene muy rápido y de ahí no se regresa. Lo que nos enseña el China Shock es que una vez que la industria cierra es muy difícil, si no es que casi imposible, revivirla. Entonces tenemos una ventana de oportunidad para reaccionar y lo primero que tenemos que hacer es darnos cuenta de que esto está aquí para quedarse y si no reaccionamos el único camino es la desindustrialización”.
Andrés Malamud, investigador principal de la Universidad de Lisboa, apeló a la creatividad: “China avanza con el PBI industrial y avanza como proporción de las exportaciones de manufactura. En Alemania están cerrando fábricas automotrices, ¿qué puede hacer América Latina que Europa no puede hacer? A lo mejor tenemos que apelar a la creatividad, tenemos que pensar nuevos mecanismos. Porque los tradicionales no funcionan siquiera con los países superpoderosos”.
Más contundente fue Luis Foncerrada, economista en jefe de AMCHAM México: “En América Latina y en otros países hemos estado viviendo una desindustrialización prematura. Hemos perdido participación de las manufacturas antes de lo que perdieron los países industrializados. Hay que pensar muy claramente en una política industrial integral y sin recato. Agresiva, valiente y sin límites. Tenemos un gigante o un problema gigante y tenemos que reaccionar de una manera clara y definitiva”.
GOBIERNOS Y SECTOR PRIVADO, EN LA MISMA MESA
Las autoridades mexicanas presentaron las medidas en marcha. Luis Rosendo Gutiérrez Romano, subsecretario de Comercio Exterior de la Secretaría de Economía, informó: “Hoy tenemos protegidas más del 90% de las fracciones relacionadas con la industria siderúrgica con aranceles que van del 15 % al 50 %. Con este incremento arancelario hemos logrado detener prácticamente un 30 % de las importaciones de países con los que no tenemos tratados de libre comercio”.
Sobre el Plan México, Francisco Cervantes Díaz, coordinador del Consejo para la Promoción de Inversiones vinculado al plan, afirmó que “es una iniciativa que se trabajó juntamente con la iniciativa privada, y es una iniciativa que llegó para quedarse y que el sector empresarial lo que tenemos que hacer es hacerla nuestra”.
Raquel Buenrostro, titular de la Secretaría Anticorrupción y Buen Gobierno, vinculó la inversión pública con la industria local: “Incrementar el contenido nacional no solamente es alcanzar un porcentaje, es fortalecer nuestra capacidad industrial, generar empleos, impulsar la inversión y lograr que una mayor parte de los beneficios de la inversión pública permanezca en México. Sigamos trabajando para que cada proyecto de infraestructura represente también una oportunidad para fortalecer lo que producimos en nuestro país”.
Altagracia Gómez Sierra, coordinadora del Consejo Asesor de Desarrollo Económico Regional y Relocalización (CADERR), agregó: “La política industrial está hecha para habilitar inversiones que generen impacto en el país y no solo habilitar inversión. Te ayudan a construir la visión de país que cada gobierno quiere construir y esa visión debiera trascender el gobierno que hace esa política. Entonces, eso es una de las primeras cosas que hace que la política industrial funcione o no funcione: que tenga una mirada de más largo plazo”.
MÁS ALLÁ DE LOS ARANCELES: COMPLEMENTARIEDAD, TECNOLOGÍA Y COMPETITIVIDAD
Desde Brasil, Ricardo Alban, presidente de la Confederación Nacional de la Industria (CNI), sostuvo que “la defensa comercial debe ir mucho más allá de los aranceles y las imposiciones aduaneras. Pero también debemos comprender la importancia de la complementariedad. Nuestros socios estratégicos, como sin duda lo son América Latina, el Caribe y Estados Unidos, siguen siendo fundamentales”.
Alejandro Malagón Barragán, de la Confederación de Cámaras Industriales de los Estados Unidos Mexicanos (CONCAMIN), planteó: “El futuro de la industria de América Latina no puede depender únicamente de lo que ocurre en otras regiones. Tenemos la capacidad de construir nuestras propias oportunidades, trabajar unidos y aprovechar nuestra fortaleza. También debemos impulsar una industria que incorpore nuevas tecnologías, Inteligencia artificial y procesos productivos que cada vez sean más sustentables”.
Finalmente, Martín Rapallini, presidente de la Unión Industrial Argentina (UIA), enumeró las deudas pendientes de su país: “La política industrial tiene que estar orientada a mejorar la competitividad de las empresas de todas las maneras posibles, teniendo impuestos razonables, el financiamiento a largo plazo con tasas razonables, capacitación, educación para generar capacidades, infraestructura de nivel. Todo eso es justamente una deuda pendiente en la Argentina que tenemos que trabajar”.
UN MENSAJE COMÚN: RESPUESTA INTEGRAL Y TRABAJO CONJUNTO

Con distintos matices, empresarios, autoridades y analistas coincidieron en que el desafío que plantea el acero chino —sostenido en subsidios, sobrecapacidad y costos de capital imbatibles, y cada vez más incorporado en manufacturas— no se resuelve con medidas aisladas. El Alacero Summit 2026 dejó una conclusión compartida: la región tiene capacidad, inversión y tecnología, pero necesita reglas claras, una política industrial de largo plazo y una coordinación estrecha entre gobiernos e industria para evitar la desindustrialización y consolidar un sector más competitivo e integrado.
La postura de Alacero, expresada por su director ejecutivo, Ezequiel Tavernelli, y su presidente, Máximo Vedoya, es clara: el diagnóstico ya no está en discusión, pues la industria no compite contra empresas sino “contra un Estado en una cancha desnivelada”. La entidad sostiene que la respuesta debe ser integral y conjunta, porque “nadie se salva solo”, y que gobiernos e industria de toda la región deben trabajar unidos. Al mismo tiempo, subraya que la siderurgia latinoamericana ha invertido, tiene capacidad para abastecer a la región y, en muchos casos, lidera tecnológicamente.