DestacadosNotas MinerasNoticias
Aranceles de la Casa Blanca y tensión en Ormuz golpean al cobre: metal cerró la semana con baja de 0,92%
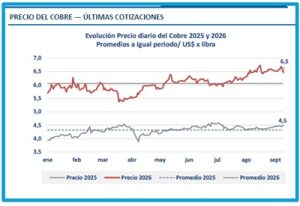
- Según el informe semanal de Cochilco, el precio del cobre terminó el viernes 11 de septiembre en US$ 6,46 por libra, arrastrado por la incertidumbre sobre eventuales aranceles al cobre refinado en Estados Unidos, presiones inflacionarias y el impacto del petróleo elevado en medio del conflicto de Ormuz.
 El mercado internacional del cobre vivió una semana de alta volatilidad entre el lunes 7 y el viernes 11 de septiembre. De acuerdo con Cochilco, el metal cerró en US$ 6,46 por libra, acumulando una baja semanal de 0,92%. Pese a ese retroceso, el promedio anual se ubicó en US$ 6,06 por libra, un nivel 40,28% superior al observado en igual período de 2025, reflejo de que el precio continúa en una zona históricamente elevada.
La semana estuvo marcada por el debilitamiento de uno de los principales soportes que venía impulsando al cobre: la expectativa de que la Casa Blanca aplicara aranceles al cobre refinado. El jueves, reportes que indicaron que Washington aún no resolvía avanzar con esa medida provocaron una fuerte corrección en los precios, especialmente en los futuros de COMEX, donde la acumulación de inventarios había sido interpretada como una cobertura ante un eventual gravamen.
LA SEÑAL DE WASHINGTON QUE ENFRIÓ LA PRIMA DE COMEX
El movimiento más relevante se produjo el jueves. Según el reporte, el cobre a tres meses en Londres cayó 3,5%, mientras los futuros de COMEX retrocedieron más de 5% tras conocerse que la administración estadounidense seguía evaluando el plan arancelario por su posible impacto en los costos manufactureros. La noticia no implicó una decisión formal de descartar los aranceles, pero sí cuestionó la sostenibilidad de la acumulación de cobre en Estados Unidos.
 Ese cambio de percepción tuvo un efecto directo sobre el diferencial entre los precios a tres meses de COMEX y de la Bolsa de Metales de Londres. Al cierre de la semana, ambos convergieron en torno a US$ 6,52 por libra, con lo que la brecha prácticamente desapareció. Una semana antes, el diferencial era cercano a US$ 0,15 por libra, incentivo que favorecía el traslado de metal hacia el mercado estadounidense.
La convergencia de precios reduce la urgencia de seguir enviando cobre a Estados Unidos. Si la definición arancelaria continúa postergándose, parte del metal acumulado en COMEX podría comenzar a redistribuirse hacia otros mercados. En cambio, una confirmación del gravamen volvería a ampliar la brecha y reactivaría los incentivos para concentrar inventarios en territorio estadounidense.
INFLACIÓN, TASAS Y PETRÓLEO: EL TELÓN FINANCIERO DE LA CAÍDA
El frente macroeconómico estadounidense también presionó al precio del cobre. Cochilco destacó que el índice de precios al productor de agosto aumentó 0,4% mensual y 5,4% anual. A ello se sumó el índice de precios al consumidor, que subió 0,4% mensual y 3,4% anual, mientras la inflación subyacente alcanzó 2,4% anual.
 Estos datos reforzaron la posibilidad de que la Reserva Federal mantenga una postura restrictiva o incluso evalúe una nueva alza de tasas. Para los metales industriales, ese escenario suele traducirse en un dólar más firme, mayores rendimientos de los bonos del Tesoro y menor atractivo relativo para activos denominados en la moneda estadounidense.
A ese cuadro se sumó el precio del petróleo WTI, que llegó a US$ 99,44 por barril. El conflicto de Ormuz elevó la percepción de riesgo sobre el suministro energético y alimentó las presiones inflacionarias globales. Para el cobre, el efecto fue doble: por una parte, encareció las expectativas de costos; por otra, fortaleció la lectura de que la Fed podría mantener tasas altas por más tiempo.
INVENTARIOS: ESTRECHEZ FUERA DE ESTADOS UNIDOS, EXCESO RELATIVO EN COMEX
El soporte físico del mercado no desapareció, aunque se debilitó la señal de urgencia. Los inventarios visibles en las bolsas de metales bajaron 9.432 toneladas, equivalentes a una caída semanal de 1,0%, y totalizaron 985.668 toneladas. Londres redujo sus existencias en 2.000 toneladas y Shanghái en 8.220 toneladas, mientras COMEX aumentó 788 toneladas.
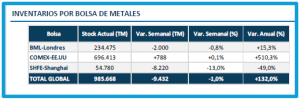 La distribución de esos stocks se transformó en el principal elemento de lectura del mercado. COMEX concentra cerca del 71% del inventario visible de las tres bolsas, mientras Shanghái se ubica 49,0% por debajo del nivel de hace un año. La acumulación estadounidense restringe la disponibilidad en otros mercados, pero también representa un riesgo bajista si la expectativa arancelaria pierde fuerza.
En Londres, además, se mantuvieron órdenes de retiro, lo que revela que aún existe demanda por metal físico. Sin embargo, la prima por cobre de entrega inmediata se estrechó con fuerza, una señal de que la urgencia por disponibilidad rápida perdió intensidad durante la semana.
CHILE Y LA DEMANDA GLOBAL: SEÑALES MIXTAS PARA EL BALANCE DEL COBRE
 Por el lado de la oferta, el informe incorporó antecedentes relevantes desde Chile. La producción de Escondida cayó 22,1% interanual en julio, mientras la de Codelco retrocedió 5%. Estos datos refuerzan la percepción de riesgo sobre la disponibilidad futura de cobre, especialmente en un mercado que ya enfrenta bajos inventarios en Asia y condiciones ajustadas en concentrados.
La demanda, en cambio, aportó señales menos favorables. Las ventas mundiales de vehículos eléctricos crecieron solo 2% interanual en agosto, con caídas en China y Norteamérica. Dado que la electromovilidad es uno de los motores estructurales de consumo de cobre, la desaceleración de ese segmento introdujo un contrapunto al soporte proveniente de la estrechez física.
BALANCE SEMANAL: FUERZAS ALCISTAS Y CONTRAPESOS BAJISTAS
El balance de la semana muestra un mercado dividido. Entre los impulsos alcistas destacaron la caída de inventarios en Shanghái, la menor producción chilena y la persistencia de órdenes de retiro en Londres. Estos factores limitan caídas más profundas y sostienen la idea de que, fuera de Estados Unidos, el cobre físico continúa relativamente escaso.
Los contrapesos fueron igualmente relevantes. La falta de una decisión de la Casa Blanca debilitó la prima de COMEX y provocó la corrección más intensa de la semana. Al mismo tiempo, la inflación estadounidense, el petróleo elevado por el conflicto de Ormuz y la expectativa de tasas más altas presionaron el apetito por metales industriales. A ello se sumó una demanda menos dinámica desde los vehículos eléctricos.
LA PRÓXIMA SEMANA: FED, CASA BLANCA Y REDISTRIBUCIÓN DE INVENTARIOS
El escenario inmediato estará dominado por la reunión de la Reserva Federal del 15 y 16 de septiembre y por cualquier nueva señal de Washington sobre los aranceles al cobre refinado. Si la inflación y el petróleo se mantienen elevados, el mercado podría seguir incorporando un mayor riesgo de tasas altas y dólar firme.
En paralelo, los operadores observarán si el cobre acumulado en COMEX permanece inmovilizado o comienza a volver al mercado global. Esa definición será clave para determinar si la corrección de esta semana fue solo un ajuste transitorio o el inicio de una recomposición más amplia de precios, inventarios y primas regionales.
El Informe semanal del precio del cobre de Cochilco se puede revisar en el siguiente enlace: