DestacadosNotas MinerasNoticias
El cobre cae 3,42% en la primera semana de noviembre por el giro político en EE. UU. y el ajuste tecnológico
- El metal cerró en US$ 6,33 la libra. Las expectativas sobre aranceles y centros de datos, junto con las dudas sobre la inversión en inteligencia artificial, presionaron su cotización; la escasez en China y los recortes de oferta minera amortiguaron el descenso, señaló Cochilco en su Informe Semanal.
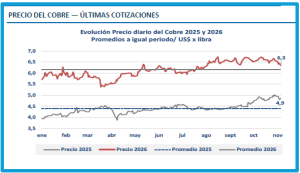
 El cobre terminó la primera semana de noviembre de 2026 con una caída de 3,42%, en un mercado donde el cambio de expectativas políticas en Estados Unidos y la venta de acciones tecnológicas pesaron más que las señales de estrechez de la oferta. Según la información proporcionada por la Comisión Chilena del Cobre (Cochilco), el precio al contado cerró en US$ 6,33 la libra.
El retroceso semanal contrastó con el balance acumulado del año: el promedio a la fecha alcanzó US$ 6,15 la libra, un 39,8% por encima de igual período de 2025. La corrección se concentró en las expectativas de inversión y consumo futuro, sin que los antecedentes reportados demuestren una caída equivalente de la demanda física durante la semana.
RESULTADO ELECTORAL CAMBIA LAS APUESTAS DEL MERCADO
 El triunfo demócrata en ambas cámaras del Congreso estadounidense modificó la percepción sobre dos factores que habían favorecido al cobre: la posibilidad de aranceles al metal refinado y la expansión de los centros de datos. El mercado interpretó el resultado como una menor probabilidad de nuevas barreras comerciales y un mayor riesgo de restricciones a la infraestructura tecnológica.
Ese cambio de expectativas debilitó los incentivos asociados a la acumulación de metal en Estados Unidos y al crecimiento de su demanda tecnológica. No obstante, el resultado electoral no elimina por sí solo los aranceles ni cancela proyectos: la administración mantiene facultades ejecutivas en materia comercial.
LA SACUDIDA TECNOLÓGICA GOLPEA LAS EXPECTATIVAS DE CONSUMO
La presión financiera se intensificó el jueves, cuando el Nasdaq cayó 5,5% y el índice estadounidense de semiconductores retrocedió 12,2%. Las dudas sobre la rentabilidad del gasto en inteligencia artificial se sumaron al temor a mayores exigencias regulatorias, impulsando la venta de activos de riesgo.
El cobre acompañó ese movimiento por su uso en cables, redes y equipamiento eléctrico de los centros de datos. El ajuste bursátil deterioró las expectativas de consumo futuro del metal, más que acreditar un debilitamiento inmediato de su demanda física. La debilidad del dólar ofreció un apoyo parcial, insuficiente para revertir la caída semanal.
CHINA SOSTIENE AL METAL, PESE AL AUMENTO GLOBAL DE INVENTARIOS
 La disponibilidad ajustada de cobre en China actuó como contrapeso. La prima de Yangshan —el recargo pagado por importar el metal— alcanzó US$ 210 por tonelada. Los bajos inventarios respaldaron la cotización, aunque esa señal también refleja dificultades de abastecimiento y no demuestra, por sí sola, una aceleración del consumo industrial.
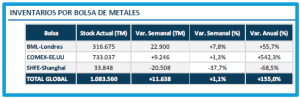
En las bolsas de metales, los inventarios visibles sumaron 1.083.560 toneladas. El cuadro estadístico de Cochilco registró un aumento de 11.638 toneladas, equivalente a 1,1%, concentrado en Londres y Estados Unidos, mientras las existencias chinas disminuyeron.
COMEX reunió 733.037 toneladas, el 67,7% del total visible; la Bolsa de Metales de Londres acumuló 316.675 toneladas, y Shanghái, 33.848 toneladas, apenas el 3,1%. Además, parte del cobre registrado en Londres permanece en bodegas estadounidenses. Por ello, el incremento global de existencias no equivale a una mejora del abastecimiento en Asia: las primas elevadas en China muestran que persiste la estrechez local.
UNA MENOR PRIMA ESTADOUNIDENSE ABRE DUDAS SOBRE LOS EMBARQUES
 Las referencias de futuros a tres meses situaron a COMEX en US$ 6,36 la libra y a Londres en US$ 6,31, con una prima estadounidense aproximada de US$ 0,05, según el gráfico informado. Estas cotizaciones corresponden a futuros y no al precio al contado de US$ 6,33 destacado en el cierre semanal.
La menor expectativa de aranceles reduce el incentivo para acumular metal en Estados Unidos y podría redirigir nuevos embarques. Sin embargo, no confirma una salida del cobre ya almacenado: esa decisión depende también de fletes, financiamiento y contratos.
LOS RECORTES MINEROS AMORTIGUAN LA PRESIÓN BAJISTA
Las restricciones de oferta también ofrecieron respaldo al precio. En Chile, Codelco redujo su previsión de producción para 2026 desde 1,34 millones de toneladas a algo más de 1,2 millones, limitando el aporte esperado de cobre chileno durante este año.
En la República Democrática del Congo, la minera canadiense Ivanhoe Mines recortó la previsión de Kamoa-Kakula para 2027 desde un rango de 380–420 mil toneladas a 300–350 mil. La recuperación más lenta del complejo posterga la normalización de su oferta; su efecto corresponde al suministro esperado para el próximo año, no a una reducción inmediata de esa magnitud.
A esas señales se añadieron las dificultades de las fundiciones chinas. La caída de los ingresos por ácido sulfúrico, junto con los bajos cargos por procesar concentrados de cobre, deterioró su rentabilidad. Ese escenario podría prolongar mantenimientos y limitar la producción de metal refinado.
INFLACIÓN Y ACCIONES TECNOLÓGICAS MARCARÁN LA PRESENTE SEMANA
 Para la semana del 9 al 13 de noviembre, la atención estará en la inflación estadounidense. La agenda consignada por Cochilco contempla los precios al consumidor el martes 10 y los precios al productor el viernes 13. Una moderación podría aliviar las expectativas de nuevas alzas de tasas y favorecer al cobre; una sorpresa al alza podría fortalecer el dólar y renovar la presión sobre el metal.
La estabilización de las acciones tecnológicas será otra señal decisiva. En China, un aumento de inventarios acompañado de menores primas indicaría un alivio de la escasez, mientras que existencias todavía bajas ofrecerían respaldo frente a nuevas ventas financieras.
El balance de la primera semana de noviembre deja así dos fuerzas en tensión: unas expectativas de inversión tecnológica y comercial menos favorables, que empujaron el precio a la baja, y una oferta física restringida, que amortiguó el retroceso. La evolución de ambos frentes marcará el siguiente tramo de la cotización.