DestacadosNotas MinerasNoticias
El cobre cierra octubre en US$ 6,55 y enfrenta una semana marcada por la estrechez y la cautela financiera
- El metal rojo avanzó 0,24% en los últimos siete días (26 al 30 de octubre) y acumula un promedio anual de US$ 6,15 por libra, 40% por sobre igual período de 2025. La menor disponibilidad en China sostuvo el mercado, mientras las dudas sobre la política monetaria estadounidense y la demanda tecnológica limitaron el avance.
 El cobre terminó la última semana de octubre en US$ 6,55 por libra, resistiendo sobre el umbral de los US$ 6 en un mercado donde la escasez regional de metal convive con una mayor prudencia de los inversionistas. El balance semanal fue positivo, aunque acotado: el precio subió 0,24% luego de iniciar el período con impulso y enfrentar posteriormente una corrección.
El movimiento dejó en evidencia la tensión que atraviesa al mercado. Por un lado, la menor disponibilidad física, especialmente en China, continúa entregando respaldo a las cotizaciones. Por otro, el costo del financiamiento, las señales de la política monetaria de Estados Unidos y la incertidumbre sobre el ritmo de expansión de la demanda tecnológica restringen el espacio para nuevas alzas.
EL COBRE RESISTE SOBRE LOS US$ 6
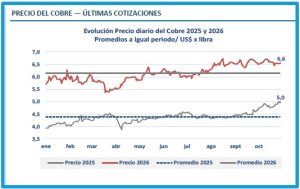 El cierre de US$ 6,55 por libra el viernes 30 confirmó la capacidad del metal para mantenerse en niveles elevados, pese a la volatilidad observada durante la semana. El avance de 0,24% fue moderado, pero se suma a un desempeño anual considerablemente superior al registrado en el mismo período del año anterior.
El promedio acumulado alcanza US$ 6,15 por libra, cifra 40% mayor que la observada durante igual período de 2025. Este resultado refleja un mercado que sigue valorizando la importancia del cobre para la actividad industrial y tecnológica, aunque la trayectoria diaria continúa expuesta a cambios en las expectativas económicas y financieras.
CHINA SOSTIENE EL MERCADO FÍSICO
Una de las principales señales de apoyo provino de China, donde la disponibilidad de cobre se redujo y la prima de importación de Yangshan subió hasta US$ 205 por tonelada. El aumento de esta prima refleja la disposición de los compradores a pagar más por disponer de metal importado en el mercado chino, en un contexto de existencias decrecientes.
 La menor oferta disponible también se relaciona con restricciones logísticas y contractuales que dificultan el movimiento inmediato del metal. En este escenario, la evolución de los inventarios adquiere una relevancia especial: no basta con observar el volumen total almacenado en las bolsas, sino que también es necesario considerar dónde se encuentra ese cobre y con qué rapidez puede llegar a los consumidores.
La situación china, por tanto, entrega un soporte físico al precio, aunque no elimina la incertidumbre sobre la demanda. La fortaleza de las primas y la reducción de existencias muestran tensión en determinados puntos del mercado, pero su impacto sobre la cotización dependerá de la continuidad de los embarques y de la capacidad de reposición durante las próximas semanas.
LA RESERVA FEDERAL MANTIENE LA INCERTIDUMBRE
El frente financiero siguió marcado por las señales provenientes de Estados Unidos. La Reserva Federal mantuvo la tasa de referencia en un rango de 3,75% a 4,00%, mientras algunos votos favorables a un alza evidenciaron que el debate sobre la orientación de la política monetaria continúa abierto.
 Los datos de actividad e inflación agregaron complejidad al escenario. El producto interno bruto estadounidense creció 3,4%, mientras que la inflación medida por el gasto en consumo personal llegó a 3,6%. Estas cifras mantienen la atención sobre la duración de las tasas elevadas y sobre el costo del financiamiento para empresas, consumidores y proyectos intensivos en capital.
Para el cobre, una política monetaria más restrictiva puede limitar el apetito por activos de riesgo y moderar las expectativas de crecimiento industrial. En cambio, cualquier señal de alivio financiero podría favorecer la demanda por materias primas. Durante la semana, el retroceso del dólar entregó un apoyo parcial al metal, al hacerlo relativamente más atractivo para compradores que operan con otras monedas, aunque ese impulso no fue suficiente para despejar las dudas macroeconómicas.
TECNOLOGÍA: IMPULSO INICIAL Y MAYOR PRUDENCIA
Las expectativas vinculadas al crecimiento de los centros de datos impulsaron inicialmente la demanda proyectada por cobre. La expansión de esta infraestructura requiere redes eléctricas, sistemas de transmisión y equipamiento, elementos que sostienen la relevancia estratégica del metal en la transición tecnológica.
 Sin embargo, el entusiasmo se moderó a medida que aumentaron las dudas sobre el financiamiento y la rentabilidad de esas inversiones. La pregunta dejó de ser únicamente cuánto cobre podría demandar la expansión de los centros de datos y pasó a incluir el ritmo en que esos proyectos pueden concretarse, sus costos y la disponibilidad de capital para sostenerlos.
Ese cambio de percepción contribuyó a limitar el avance del precio. La demanda tecnológica mantiene un potencial importante, pero en el corto plazo comparte espacio con una evaluación más cautelosa de las condiciones financieras y de las perspectivas de crecimiento.
INVENTARIOS GLOBALES A LA BAJA
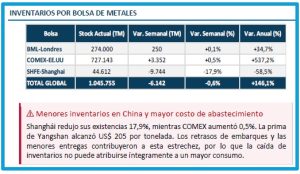 Las existencias de cobre registradas en las principales bolsas disminuyeron en 6.142 toneladas durante la semana, hasta alcanzar 1.045.755 toneladas. La caída global refuerza la impresión de que el mercado cuenta con un margen más estrecho de metal disponible en los circuitos bursátiles.
La distribución regional, sin embargo, resulta tan relevante como el volumen agregado. En Shanghái, los inventarios llegaron a 113.100 toneladas; en Londres, a 205.900 toneladas; y en COMEX, a 726.755 toneladas. Las cifras muestran una concentración significativa de las existencias en el mercado estadounidense.
LA GEOGRAFÍA DE LAS EXISTENCIAS IMPORTA
COMEX concentra 69,5% del total de inventarios considerados. Esta proporción limita la lectura del volumen global como un indicador directo de disponibilidad para los consumidores de otras regiones, particularmente para quienes requieren metal en Asia o Europa.
 Un inventario elevado en una bolsa no necesariamente equivale a una oferta inmediata en todos los centros de consumo. La distancia, los costos de transporte, los compromisos contractuales y las condiciones logísticas pueden retrasar o encarecer el traslado del material. Por eso, la reducción de las existencias en Shanghái y Londres puede tener una señal distinta a la que entrega el volumen acumulado en COMEX.
La concentración geográfica también ayuda a explicar por qué el mercado puede mostrar simultáneamente un inventario global todavía significativo y primas elevadas en determinadas regiones. El cobre existe, pero no siempre está disponible en el lugar, el momento o las condiciones requeridas por los compradores.
SEÑALES DE TENSIÓN EN LA ENTREGA INMEDIATA
En Londres, la prima del cobre contado sobre el contrato a tres meses aumentó desde US$ 145 hasta US$ 210 por tonelada. Este incremento constituye una señal de mayor valoración por la entrega inmediata frente a la disponibilidad futura, en un contexto de existencias regionales más ajustadas.
 La lectura de esta prima debe realizarse junto con los demás indicadores físicos. Por sí sola no define la trayectoria del precio, pero sí muestra que quienes necesitan cobre en el corto plazo están enfrentando condiciones más exigentes que las reflejadas por una comparación simple entre inventarios globales y consumo.
En China, la estimación de inventarios comerciales se situó en 66.900 toneladas. Este nivel contribuye a mantener la atención sobre la disponibilidad efectiva en uno de los principales centros de demanda mundial y sobre la evolución de los embarques que lleguen al país durante los próximos días.
LA SEMANA DEL 2 AL 6 DE NOVIEMBRE
Durante la semana del 2 al 6 de noviembre, el mercado seguirá de cerca los indicadores manufactureros de China y Estados Unidos. Estas cifras permitirán evaluar si la actividad industrial conserva suficiente dinamismo para sostener la demanda de metales y si las señales de desaceleración o recuperación están modificando las expectativas de los compradores.
 También estarán en el centro de la agenda el empleo estadounidense y los nuevos datos de inflación. Ambos antecedentes pueden influir en las expectativas sobre las próximas decisiones de la Reserva Federal, en el comportamiento del dólar y en el costo global del financiamiento. Cualquier variación en esas expectativas podría trasladarse rápidamente a los contratos de cobre.
El mercado físico, en tanto, observará los embarques hacia China, las señales relacionadas con eventuales medidas arancelarias y la evolución del petróleo. Estos factores pueden alterar los costos de transporte, las condiciones comerciales y las perspectivas de consumo industrial.
Finalmente, la atención se concentrará en la recuperación de las minas afectadas y en la velocidad con que vuelva a estar disponible el material. La normalización de la oferta podría aliviar las primas y reducir la presión sobre las entregas inmediatas; si el proceso se demora, la estrechez regional podría continuar respaldando los precios.
UN EQUILIBRIO TODAVÍA FRÁGIL
 El cierre en US$ 6,55 por libra resume un mercado que se mantiene firme, pero no exento de riesgos. La menor disponibilidad en China, la caída de los inventarios globales y el aumento de las primas por entrega inmediata entregan soporte al cobre, mientras la política monetaria estadounidense, el financiamiento y la demanda tecnológica introducen cautela.
En los próximos días, la cotización deberá encontrar un nuevo equilibrio entre la estrechez de la oferta disponible, las expectativas sobre la demanda industrial y tecnológica y el costo global del dinero. Por ahora, el metal rojo permanece sobre los US$ 6, pero su próximo movimiento dependerá de si las señales físicas logran imponerse a la prudencia financiera.
El Informe semanal de Cochilco se puede revisar en el siguiente enlace
https://www.cochilco.cl/web/informe-del-mercado-internacional-del-cobre-semana-del-26-al-30-de-octubre-de-2026/