DestacadosNotas MinerasNoticias
Precios récord de materias primas impulsan el EBITDA de Teck un 97% y consolidan su camino hacia la fusión
- La minera canadiense alcanza un EBITDA ajustado de 2.300 millones de dólares en el tercer trimestre de 2026, respaldada por un rendimiento operativo sostenido y una histórica racha en los mercados del cobre y el zinc.

Teck Resources Limited presentó sus resultados financieros no auditados correspondientes al tercer trimestre de 2026, reportando un desempeño extraordinario que supera con creces las métricas del año anterior. La compañía ha capitalizado con éxito un entorno de precios récord para sus principales productos mineros (cobre y zinc), logrando una sólida generación de caja que pavimenta de forma definitiva su proyectada fusión con la multinacional Anglo American.
«Nuestros resultados del tercer trimestre demuestran la fortaleza subyacente de nuestro negocio, con un aumento en la producción, una ejecución disciplinada y precios récord del cobre que impulsan un sólido rendimiento financiero y generación de caja», destacó Jonathan Price, presidente y CEO de la firma, al evaluar el periodo.
EL «SUPERCICLO» DEL COBRE Y EL ZINC DISPARA LOS MÁRGENES
El motor principal detrás de estos históricos resultados ha sido el comportamiento de los mercados de metales. El EBITDA ajustado de Teck escaló hasta los 2.300 millones de dólares, lo que representa un espectacular incremento de 1.100 millones de dólares (un 97% más) en comparación con el mismo trimestre de 2025.
Esta bonanza financiera se explica fundamentalmente por los precios históricos del cobre, que promediaron la cifra inédita de 6,40 dólares por libra durante el trimestre. A este factor se sumaron cotizaciones significativamente más altas para el zinc, un incremento en los ingresos por la venta de subproductos y una notable reducción en los cargos por procesamiento en fundiciones. Como resultado colateral de este entorno favorable y de la reversión de un deterioro en las operaciones de Trail, el beneficio antes de impuestos de la firma igualó los 2.300 millones de dólares.
El beneficio ajustado atribuible a los accionistas se situó en 923 millones de dólares (1,88 dólares por acción), borrando los 372 millones de dólares (0,76 dólares por acción) anotados en el ejercicio previo.
COBRE: MAYOR PRODUCCIÓN Y COSTOS A LA BAJA
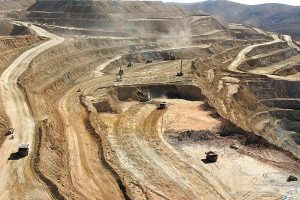
A nivel operativo, el segmento del cobre se consolidó como la principal joya de la corona, generando un beneficio bruto antes de depreciación y amortización de 1.600 millones de dólares, doblando holgadamente los 740 millones registrados en el tercer trimestre del año pasado. El beneficio bruto neto de esta división alcanzó los 1.200 millones de dólares.
Los volúmenes totales de producción de cobre se elevaron a 115.700 toneladas, un 11% más en la comparativa interanual. El avance fue generalizado en casi todos los yacimientos de la compañía, destacando la operación de QB con 47.200 toneladas. La única excepción a la regla fue la mina Carmen de Andacollo, cuya producción disminuyó debido al azote de condiciones climáticas extremas que obligaron a un cierre prolongado.
A pesar de los desafíos meteorológicos que afectaron las operaciones mineras, la compañía logró una reducción sustancial de sus costos netos de cobre en efectivo, reduciéndolos a 1,77 dólares estadounidenses por libra (frente a los 2,09 dólares por libra de 2025), gracias al rendimiento interno y la fuerte valorización de los subproductos.
EL NEGOCIO DEL ZINC INYECTA FLUJO DE CAJA Y ESTABILIDAD
Por su parte, el segmento del zinc aportó solidez estructural al balance al facturar un beneficio bruto antes de depreciación y amortización de 638 millones de dólares (frente a los 454 millones del periodo previo), con un beneficio bruto divisional de 465 millones de dólares.
La estrategia optimizada de alimentación en sus operaciones de Trail rindió frutos sustanciales, permitiendo no solo elevar el flujo de efectivo, sino también registrar una reversión de deterioro antes de impuestos de 888 millones de dólares. En tanto, las ventas de concentrado de zinc de la mina Red Dog totalizaron 246.700 toneladas, cumpliendo estrictamente con los rangos previstos por la directiva.
BILLETERA ROBUSTA DE CARA AL FUTURO ESTRATÉGICO
 El trimestre cerró con una salud financiera inmejorable. Teck generó un flujo de caja operativo de 1.600 millones de dólares, lo que fortaleció su posición de efectivo neto en 655 millones durante el periodo. Al 30 de septiembre de 2026, la liquidez total de la minera ascendía a la imponente cifra de 10.900 millones de dólares, de los cuales 6.700 millones corresponden a dinero en efectivo de disponibilidad inmediata.
Con las previsiones de costos anuales de cobre y zinc oficialmente recortadas hacia la baja gracias al excelente rendimiento en lo que va del año, Teck Resources se posiciona en una situación de ventaja absoluta. La empresa no solo demuestra resiliencia ante los imprevistos climáticos, sino que valida la solidez de sus activos justo en la antesala de la gran consolidación minera global con Anglo American.