DestacadosNotas MinerasNoticias
Cochilco: Cobre cede ante la presión del dólar, pero la estrechez de oferta sostiene al mercado físico
- El metal rojo cerró la semana en US$ 6,51 por libra, con una baja de 2,61%, arrastrado por el fortalecimiento del dólar y el alza de las tasas. Las señales manufactureras de China, la caída de la producción chilena y la menor disponibilidad inmediata fuera de Estados Unidos contuvieron un retroceso mayor.
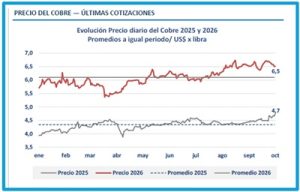
 El cobre terminó una semana de fuerzas contrapuestas. La presión financiera se impuso y llevó la cotización a US$ 6,51 por libra, un 2,61% menos que en la semana anterior. Aun así, el promedio anual se situó en US$ 6,10 por libra, un 40,57% por encima de igual período de 2025, mientras el mercado físico continuó mostrando señales de estrechez fuera de Estados Unidos.
EL FRENTE FINANCIERO INCLINÓ LA BALANZA
El fortalecimiento del dólar y el aumento de los rendimientos de los bonos estadounidenses encarecieron tanto la compra como el financiamiento del cobre. En Estados Unidos, la actividad manufacturera siguió expandiéndose, pero el índice de precios de los insumos saltó desde 71,1 hasta 77,9 puntos. El dato reavivó la inquietud por la inflación y por eventuales nuevas alzas de tasas. Al mismo tiempo, el inicio del feriado chino redujo la presencia de compradores y dejó al metal más expuesto a esas presiones financieras.
CHINA MEJORA, PERO NO DESPEJA LAS DUDAS SOBRE LA DEMANDA
Las señales desde China fueron mixtas. El índice oficial de actividad manufacturera avanzó de 49,8 a 50,1 puntos y cruzó por poco el umbral que separa la contracción de la expansión. El indicador privado RatingDog, en tanto, subió a 52,1. Ambos registros respaldaron al cobre, aunque la desaceleración de las utilidades industriales confirmó que la recuperación sigue siendo desigual. Las compras previas al feriado ayudaron a reducir inventarios, pero todavía no bastan para acreditar un aumento sostenido del consumo final.
 LA OFERTA VUELVE A ENCENDER ALERTAS
Por el lado de la oferta, Chile aportó una de las señales más relevantes: la producción de cobre cayó 12,8% interanual en agosto, hasta 369.500 toneladas, afectada por condiciones climáticas y menores leyes del mineral. Los riesgos laborales en Escondida y Centinela añadieron incertidumbre. En China, la escasez de concentrados y chatarra, las mantenciones y los menores ingresos por ácido sulfúrico limitaron las perspectivas de crecimiento de la refinación y mantuvieron la preocupación por el abastecimiento.
INVENTARIOS: ABUNDANCIA EN ESTADOS UNIDOS, ESTRECHEZ EN OTROS DESTINOS
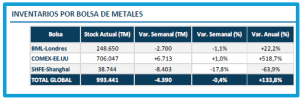 Los inventarios visibles retrocedieron 0,4%, equivalentes a 4.390 toneladas, y cerraron en 993.441 toneladas. Londres contabilizó 248.650 toneladas, con una baja de 1,1%; Shanghái, 38.744 toneladas, tras una caída de 17,8%; y COMEX, en Estados Unidos, 706.047 toneladas, luego de un alza de 1,0%.
El volumen total supera en 133,8% el observado en la misma fecha de 2025, pero la cifra esconde una marcada concentración: el 71,1% está en Estados Unidos. En Londres, el precio al contado se mantuvo por encima del contrato a tres meses, una señal de mayor demanda por entrega inmediata. Así, la acumulación estadounidense convive con menor disponibilidad en otros mercados.
LA PRIMA ESTADOUNIDENSE PIERDE FUERZA
Los contratos a tres meses se ubicaron en US$ 6,54 por libra en COMEX y en US$ 6,48 en la Bolsa de Metales de Londres, lo que dejó una prima estadounidense de US$ 0,06 por libra. La brecha se ha estrechado y su capacidad para atraer nuevos envíos dependerá de los costos logísticos y financieros. Parte de las entradas actuales a COMEX también podría corresponder a embarques acordados con anterioridad.
LA PRESENTE SEMANA: DÓLAR, CHINA Y NEGOCIACIONES LABORALES
De acuerdo con el análisis de Cochilco, durante la presente semana, la atención se concentrará en la trayectoria del dólar, las expectativas de tasas y las negociaciones laborales en Chile.
Tras el feriado chino, el comportamiento de las compras y de las primas por entrega física permitirá medir cuánto de la reciente caída de inventarios fue estacional. Un repunte de las existencias debilitaría ese soporte; nuevas interrupciones productivas, en cambio, elevarían la tensión de oferta. Mientras dure el feriado, la menor participación china podría amplificar la volatilidad.
SEÑALES QUE MARCAN TENDENCIA·
- China: la manufactura oficial volvió a terreno expansivo, aunque con una mejora todavía moderada.
- Mercado físico: los inventarios bajaron en China y Londres, mientras persistió la prima por entrega inmediata en Londres.
- Dólar y tasas: el encarecimiento de las compras y del financiamiento dominó la caída semanal.
- Oferta: la menor producción chilena y los riesgos laborales en Escondida y Centinela limitaron las bajas.
El Informe de Cochilco correspondiente a la semana comprendida entre el lunes 28 de septiembre y el viernes 3 de octubre, se puede revisar en el siguiente enlace: https://www.cochilco.cl/web/informe-semanal-del-cobre/