DestacadosNotas MinerasNoticias
El mayor riesgo de la minería ya no está bajo tierra, sino sobre ella
- Un estudio de Americas Market Intelligence (AMI) cuantifica cuánto cuestan a mineras, inversionistas y comunidades los riesgos políticos, regulatorios, sociales, ambientales y de seguridad en América Latina. Chile aparece con casos emblemáticos: permisos que pueden tardar hasta 12 años, una inversión de US$3.200 millones en suspenso en Collahuasi y una carga tributaria que llega al 46,5% para la gran minería del cobre.
 Durante décadas, la gran pregunta de cualquier inversión minera fue qué había bajo la superficie: la ley del mineral, el tamaño del yacimiento, la complejidad metalúrgica. Hoy, según un nuevo estudio de la consultora Americas Market Intelligence (AMI), la pregunta decisiva es otra: qué ocurre sobre ella. Permisos que no llegan, reglas tributarias que cambian, tribunales que anulan autorizaciones, comunidades que bloquean accesos, grupos criminales que roban mineral y escasez de trabajadores calificados son hoy los principales destructores de valor de la industria en la región.
El informe, titulado Los costes de los riesgos de la minería en superficie en América Latina (The Costs of Above Ground Mining Risks in Latin America), fechado en septiembre de 2026, se presenta como “un retrato de datos de los elevados precios que pagan las comunidades, mineros e inversores cuando la gestión de riesgos no funciona”. Y las cifras que expone son contundentes: US$3.200 millones inmovilizados por la anulación de un solo permiso, pérdidas de US$9,5 millones diarios durante bloqueos a una operación, US$31.700 millones asociados a la resolución de un colapso de relaves y daños equivalentes al 5% del PIB de un país tras el cierre de una mina.
- US$54 mil millones. Esa es la estimación del costo que siete riesgos importantes han generado para las mineras en Latinoamérica. El informe infográfico muestra de cerca estas pérdidas, incluyendo:
- US$6.8 mil millones: la cantidad perdida por el cierre de una mina debido a un fallo judicial.
- US$200 millones: el valor del oro que un minero perdió por minería ilegal en un solo año.
- US$150 millones: el acuerdo alcanzado por una fundición con 1,373 residentes por exposición tóxica.
La infografía de AMI mapea siete categorías de riesgo en 13 países. Está dirigida a mineros, inversionistas y bufetes de abogados que necesitan comprender cómo el riesgo se traduce en costos. La mayoría de estos costos no surgieron de la nada. Comenzaron como señales, mucho antes de convertirse en noticia.
UN ESTUDIO QUE LE PONE PRECIO A LO QUE NO APARECE EN LOS MODELOS GEOLÓGICOS
La propuesta del estudio es concreta: traducir a dólares los llamados riesgos “de superficie” (above-ground risks), aquellos que no dependen de la geología del yacimiento sino del entorno político, institucional, social, ambiental y de seguridad en que opera. Son riesgos que rara vez aparecen con nitidez en los modelos técnicos o financieros tradicionales, pero que pueden paralizar un proyecto, encarecerlo o, directamente, hacerlo inviable.
 Para ello, el documento revisa casos reales en más de una docena de países latinoamericanos, entre ellos Chile, Perú y México, y organiza el análisis en siete grandes ámbitos: interferencia política, inestabilidad regulatoria, seguridad y criminalidad, oposición local y social, riesgos reputacionales y ambientales, riesgo operativo y de inversión, y la importancia de contar con inteligencia local para anticiparse a ellos.
El estudio fue elaborado por Americas Market Intelligence (AMI), consultora estratégica especializada en América Latina que trabaja en inteligencia de mercado, análisis de riesgos y estrategia corporativa. La firma lleva alrededor de 25 años operando en la región y ha participado en más de 200 proyectos de evaluación de riesgos, monitoreo e inteligencia para compañías mineras, inversionistas y estudios jurídicos especializados en el sector. Sebastián Pérez-Ferreiro y John Price son los voceros de este informe.
.LOS FRENTES DE RIESGO QUE ENCARECEN LA MINERÍA LATINOAMERICANA
- Interferencia política. Las demoras en permisos y los cambios regulatorios pueden paralizar proyectos o elevar sus costos. Cuando no se vigila a los actores políticos relevantes, las empresas quedan expuestas a cierres, alzas de regalías o multas.
- Inestabilidad regulatoria. Los procesos de permisos lentos y opacos frenan inversiones y pueden derivar en paralizaciones. La fragmentación entre organismos del Estado genera incertidumbre y dificulta la aprobación y ampliación de proyectos.
- Seguridad y criminalidad. El crimen organizado provoca homicidios, secuestros y robo de minerales e insumos. La minería ilegal afecta a gran parte del territorio regional y genera pérdidas significativas de ingresos.
- Oposición local y social. Las protestas y bloqueos dañan las operaciones y provocan pérdidas millonarias. La oposición comunitaria, basada en temores ambientales o sociales, puede llevar a revocar licencias y detener proyectos.
- Riesgos reputacionales y ambientales. Un solo fallo puede costar miles de millones de dólares y deteriorar la percepción ESG del negocio. Una gestión inadecuada de los impactos sociales y ambientales puede terminar en multas, litigios y daño reputacional.
- Riesgo operativo y de inversión. La escasez de talento y la influencia criminal interrumpen la producción y afectan la continuidad operacional, mientras que las fluctuaciones de costos, impuestos y mercados amenazan la viabilidad económica de los proyectos.
- Inteligencia local. La falta de monitoreo continuo impide detectar riesgos a tiempo y eleva los costos. Como los distintos riesgos interactúan entre sí, el estudio plantea que se requiere un análisis integral, difícil de abordar solo con recursos internos.
CHILE: UN DESTINO ATRACTIVO, PERO BAJO CRECIENTE PRESIÓN
Chile, primer productor mundial de cobre y actor clave en el litio, sigue siendo uno de los destinos mineros más atractivos del planeta. Sin embargo, el informe lo utiliza como ejemplo de que incluso las jurisdicciones consideradas estables enfrentan riesgos de superficie relevantes, en especial de carácter regulatorio, tributario, ambiental y judicial.
EL ROYALTY Y UNA CARGA TRIBUTARIA DE HASTA 46,5%
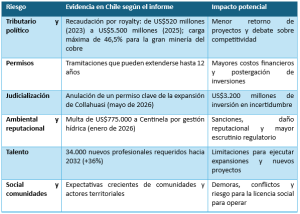
El estudio destaca el caso chileno como muestra de cómo las decisiones políticas pueden alterar la ecuación económica de los proyectos. Tras la reforma del royalty minero, implementada en 2024, la recaudación por este concepto pasó de cerca de US$520 millones en 2023 a US$1.500 millones en 2024 y a US$5.500 millones en 2025. La recaudación minera creció 47% en 2025 y, para 2026, se proyecta un alza adicional de 27,6% en los ingresos provenientes de la gran minería privada.
Según el informe, la carga tributaria máxima para las grandes productoras de cobre en Chile alcanza 46,5% tras la reforma. El documento también consigna que la participación de los impuestos mineros en los ingresos fiscales cayó de 13% en 2021 a 5,5% en 2023, por factores como los precios de los commodities y la rentabilidad de las operaciones. El resultado es un debate permanente sobre la competitividad del país frente a otras jurisdicciones productoras.
PERMISOS DE HASTA 12 AÑOS Y EL GOLPE JUDICIAL A COLLAHUASI
Uno de los datos más llamativos para Chile es la duración de la tramitación: de acuerdo con el estudio, los procesos de permisos mineros pueden extenderse hasta 12 años, lo que el informe presenta como uno de los ejemplos más importantes de riesgo regulatorio en América Latina.
Cada año adicional de espera se traduce en mayores costos financieros, inversiones postergadas e incertidumbre para desarrolladores e inversionistas.
El caso emblemático es el de Collahuasi. En mayo de 2026, el Segundo Tribunal Ambiental anuló un permiso clave para la expansión de la operación, dejando en un escenario de incertidumbre una inversión de aproximadamente US$3.200 millones. Para AMI, el episodio demuestra que ni siquiera los proyectos de clase mundial están a salvo de la judicialización ambiental.
CENTINELA Y UNA FISCALIZACIÓN AMBIENTAL MÁS ESTRICTA
El informe también recoge el endurecimiento de la fiscalización ambiental. En enero de 2026, la autoridad chilena multó con US$775.000 a minera Centinela, de Antofagasta Minerals, por incumplimientos vinculados a la gestión hídrica. Más allá del monto, el estudio subraya que los errores ambientales tienen consecuencias económicas directas y un impacto reputacional y regulatorio de largo plazo, en un contexto de creciente escrutinio público sobre el desempeño socioambiental de las compañías.
FALTARÁN 34.000 PROFESIONALES HACIA 2032
En el plano operativo, el estudio identifica la escasez de talento especializado como un riesgo creciente. Chile necesitará cerca de 34.000 nuevos profesionales mineros hacia 2032, un aumento de 36% en la demanda, impulsado por jubilaciones y por expansiones como Quebrada Blanca 2 (QB2) de Teck, Salares Norte de Gold Fields y Los Bronces de Anglo American. La disponibilidad de talento, advierte el documento, podría convertirse en un freno para materializar nuevas inversiones y sostener el crecimiento productivo del sector.
LOS RIESGOS DE CHILE EN CIFRAS
POR QUÉ EL INFORME IMPORTA A LOS INVERSIONISTAS
El principal aporte del estudio no es describir riesgos que la industria ya conoce, sino cuantificar su costo. Para fondos de inversión, bancos, firmas de private equity y las propias compañías mineras, eso cambia la conversación: un yacimiento de excelente calidad puede destruir valor si no se gestionan bien los factores que lo rodean. En minería, un retraso de varios años en el inicio de la producción puede afectar significativamente el valor actual neto (VAN) de un proyecto y el calendario de generación de flujos de caja.
AMI plantea expresamente que el informe puede servir para incorporar el riesgo en las valorizaciones, evaluar adquisiciones y fusiones, analizar disputas e inversiones, y justificar ante directorios y accionistas los presupuestos destinados a gestión de riesgos. Al cubrir más de una docena de países, además, permite comparar jurisdicciones y responder preguntas clave para un inversionista internacional: qué tipo de riesgo predomina en cada mercado y cuál podría generar los mayores costos potenciales.
Para quienes invierten en Chile, la lectura es clara: la estabilidad institucional que históricamente ha distinguido al país no elimina los riesgos de superficie. Retrasos en permisos, judicialización, cambios tributarios y mayor fiscalización ambiental inciden directamente en la rentabilidad esperada de los proyectos de cobre y litio, y deben estar presentes en cualquier proceso de due diligence.
ALCANCES Y MATICES
El documento tiene la fortaleza de convertir riesgos complejos en impactos económicos concretos, apoyándose en casos reales de la región y con una orientación clara a la toma de decisiones. Con todo, se trata de un informe elaborado por una consultora especializada, no de un estudio académico revisado por pares, y su foco está en promover mejores prácticas de gestión de riesgos. Por ello, conviene complementarlo con análisis técnicos, legales y financieros propios antes de comprometer capital.
LA LECCIÓN DE FONDO: ANTICIPARSE CUESTA MENOS
La conclusión del estudio de AMI es tan simple como exigente: en la minería latinoamericana actual, los mayores destructores de valor suelen ser los riesgos regulatorios, sociales, ambientales y políticos, más que los geológicos. Para Chile, el desafío no parece ser la disponibilidad de recursos, sino la capacidad de gestionar permisos, comunidades, cumplimiento ambiental y estabilidad de las reglas del juego. Una gestión anticipada, con monitoreo continuo e inteligencia local, puede evitar pérdidas multimillonarias y sostener la viabilidad de las inversiones de largo plazo. Porque hoy, como sugiere el informe, cuidar lo que ocurre sobre la superficie puede ser tan importante como la calidad del propio yacimiento.
El estudio completo se puede revisar en el siguiente enlace:
The Costs of Above-Ground Mining Risk in Latin America 2026 | AMI Infographic